
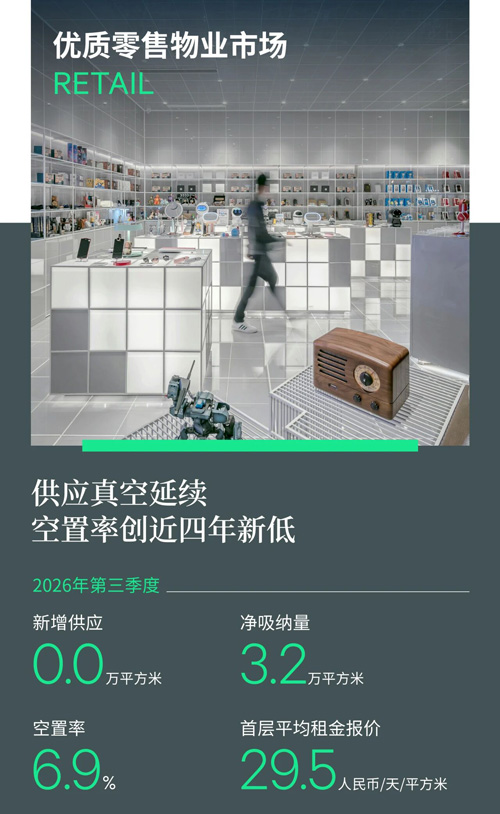
2026年第三季度,北京零售物业市场无新增商业体交付。至此2026年前三季度仅有一座小体量项目重装入市,新开发项目稀缺源于商业用地收缩与开发端进入长周期低谷。老牌存量项目加速升级,季内燕莎友谊商城在王府井集团主导下启动不闭店改造,通过引入国际特色餐饮、高端智慧零售等新兴业态,打造亮马河畔品质消费新地标。此类调改与重新定位项目成为供应真空期市场可租面积的补充。
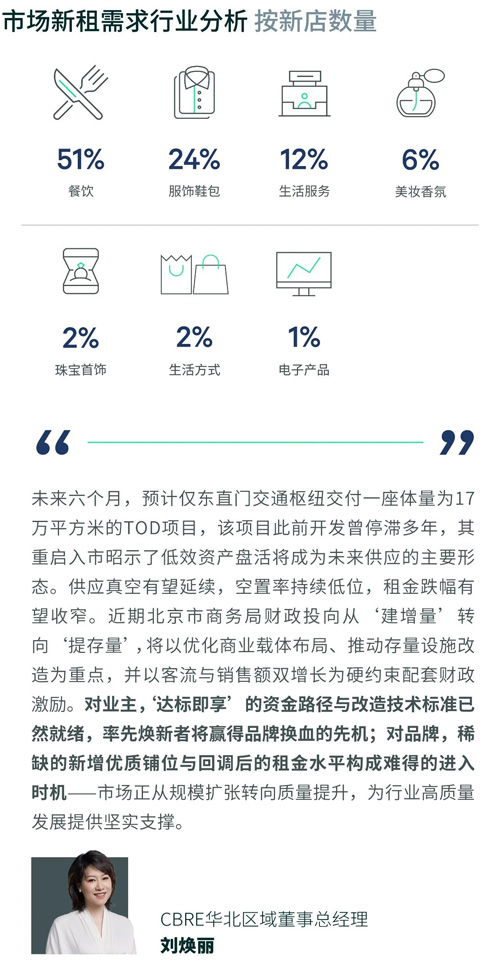
北京1-8月社消总额同比下降2.1%,但未影响品牌进驻的活跃度。当下零售物业市场仍处于存量调改周期,购物中心日渐从“卖货场”向“聚人场”的功能转型,体验餐饮持续发力占据开店数量首位,包括荔姜·广西风物、黑马小灶·锅包肉、王德福·贵阳铁板烧、博多天一·天妇罗牛排饭等地域特色美食多点开花。茶饮果汁在暑期档密集开店,如抹岛抹茶、红茶、真茶屋、另茶分别在朝阳合生汇、朝阳大悦城开出首店;同时为降低同质化、提高客群粘性,多个头部品牌积极调改战略方向,通过“甜品化”丰富自身产品属性、拓宽商业壁垒(如霸王茶姬“茶拉朵”、喜茶“喜拉朵Lab+”、泡泡玛特“POP BAKERY”等)。服饰鞋包类零售拓店呈现小幅回落,快时尚、生活集合店、国际美妆护肤等品类也在调改,通过加速优化低效网点、加码“个店经营”聚焦高品质商圈及高客流项目(如某快时尚品牌季内关闭多家常年店铺,转而在西红门荟聚换新升级高品质大店,并引入定制工坊及退税服务)。运动户外在购物中心租户组合中的战略地位持续提升,除增量稳健外(如美山在世纪金源和荟聚开出新店),亦在原项目中换新升级(如萨洛蒙在APM地下门店升级为临街双层店铺)。生活超市类因内部战略调整而多有整合收缩。皮克球馆、VR空间、攀爬馆及综合格斗馆等娱乐体验业态稳步扩张。整体来看,在餐饮强势带动下全市净吸纳量连续两季回升录得3.2万平方米,空置率创下近四年新低达6.9%。外围商圈空置率领降,其社区客群粘性相对较强,品牌进驻更为活跃。
整体零售环境仍然面临挑战,租金表现两端分化,少数具备体验性与品牌稀缺性优势的头部项目逆势提租,大部分商业体仍在“以租金换流量”的被动调整中步履维艰,西单、中关村等有项目处于品牌定调模糊期的商圈租金降幅较大。季末购物中心首层平均租金延续小幅下调,同样本比环比下降0.3%至每天每平方米29.5元。
来 源: CBRE世邦魏理仕