
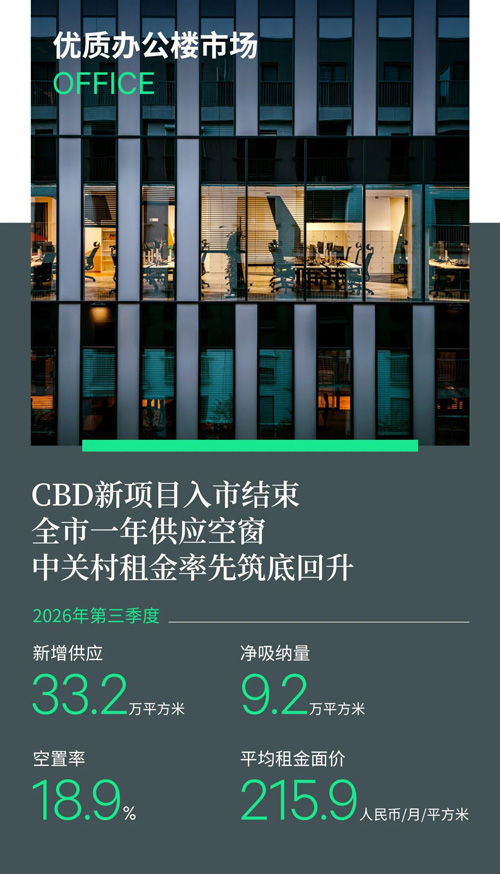
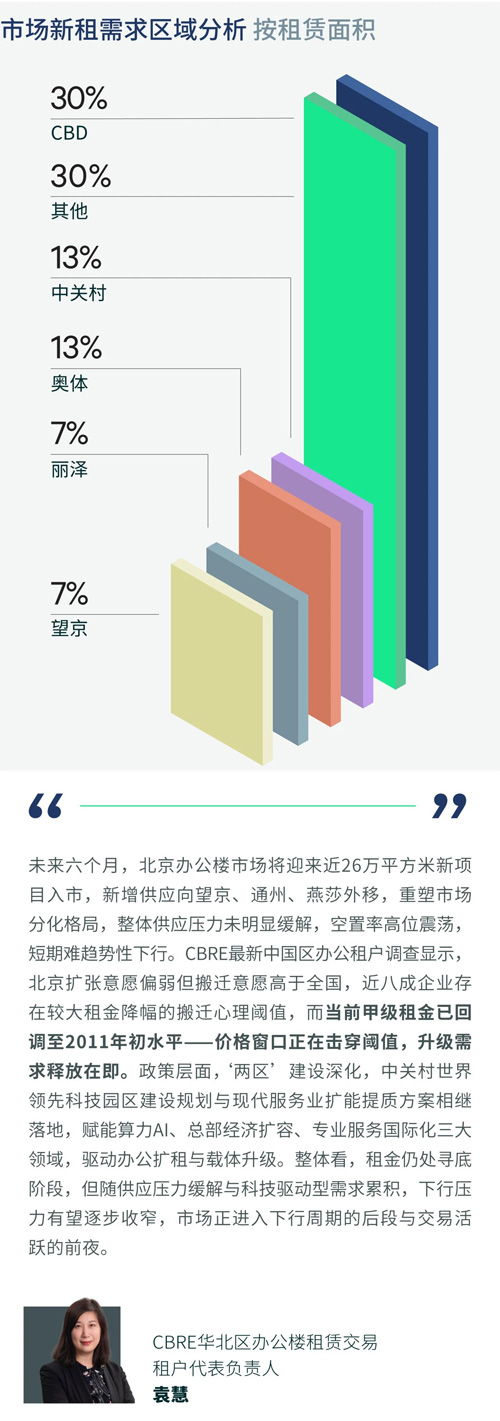
2026年第三季度,北京办公楼市场结束连续四个季度零供应,迎来三个位于CBD区域的超甲级项目集中入市,带来33.2万平方米新增供给,推动全市空置率环比上行1.1个百分点至18.9%。市场优质空间增多,租户搬迁意愿得到有效激活,近七成的新租交易总面积来自于搬迁交易,其中升级搬迁占搬迁总面积的54%,租户依托当前有利的议价环境,同步实现办公品质升级与租赁成本优化。但市场退租压力尚存,部分行业机构整合优化、企业控本缩租,叠加国企及政务机构阶段性腾退带来空间释放,对租赁需求形成对冲。全市净吸纳量季内录得9.2万平方米,环比回落15%,但同比增长6%。子市场层面受产业动能与退租压力共同影响,分化格局持续固化,中关村、奥体受益于科技企业升级搬迁和扩租,通州依托政府机构升级迁址,CBD 由专业服务业整合升级带动,构成核心去化板块,其中中关村净吸纳量3.1万平方米居全市首位,空置率降至5.1%;金融街、燕莎、东二环受退租拖累录得负吸纳。
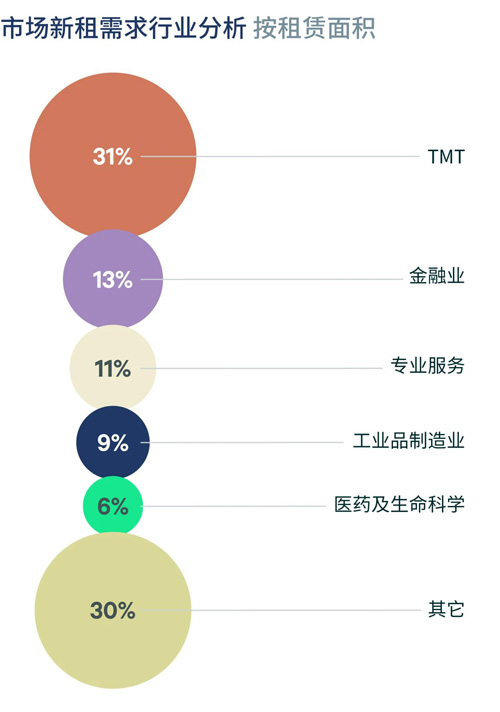
行业维度上,TMT份额与去年同期基本持平,维持绝对主导,但需求结构发生重要切换:人工智能、系统解决方案、大数据/云计算及芯片半导体等硬科技细分合计占比明显上升,平台互联网占比回落。金融业成交以小面积为主,行业成交面积占比环比下降6.5个百分点;专业服务业中律所主导的整合搬迁保持活跃,但板块内整合亦伴随退租与换址并行;工业品制造业在汽车与机器人赛道驱动下升至第四位。租金方面,产业集聚对资产定价的支撑作用开始显现,受科技企业租赁需求拉动,中关村租金环比转正,成为本轮下行周期中首个止跌回升的子市场,其余子市场租金降幅未见明显收敛。全市办公楼平均租金面价录得每月每平方米215.9元,同样本比跌幅已收窄至1.9%,为2023年四季度以来最小单季跌幅。整体租金仍处寻底阶段,租金调整与项目去化之间的联动效应还将持续。乙级市场面临升级客源流失与新增需求不足的双重挤压,租金跌幅最深。
来 源:CBRE世邦魏理仕