
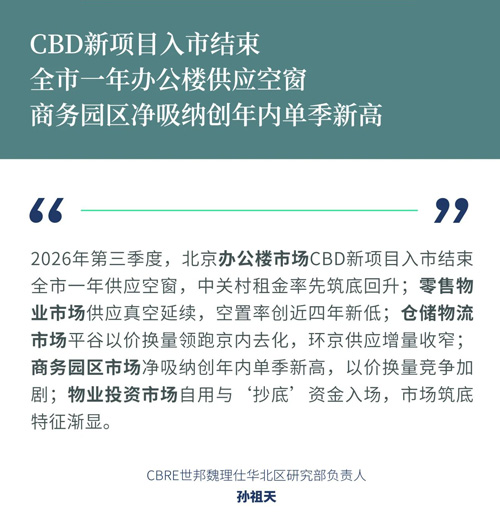
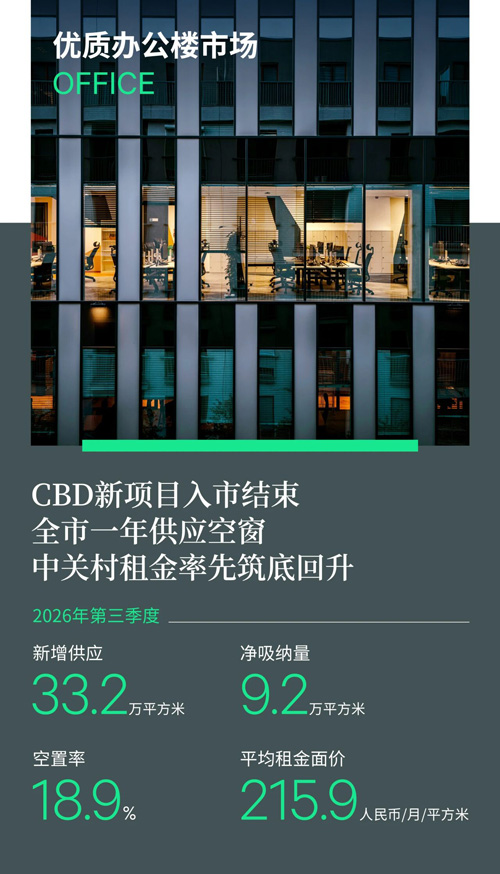
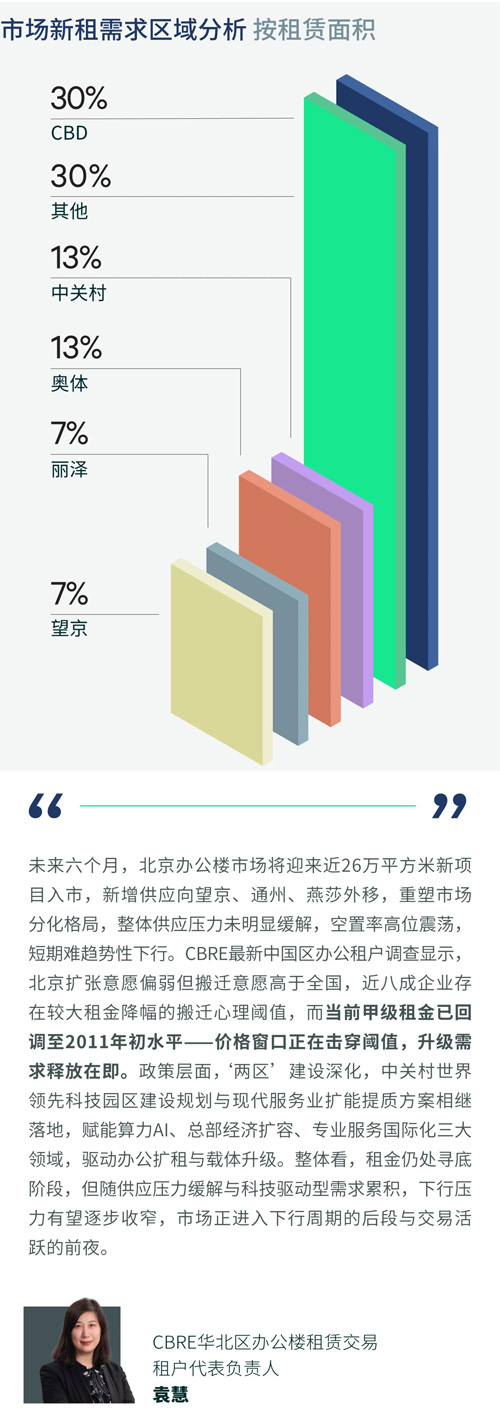
2026年第三季度,北京办公楼市场结束连续四个季度零供应,迎来三个位于CBD区域的超甲级项目集中入市,带来33.2万平方米新增供给,推动全市空置率环比上行1.1个百分点至18.9%。市场优质空间增多,租户搬迁意愿得到有效激活,近七成的新租交易总面积来自于搬迁交易,其中升级搬迁占搬迁总面积的54%,租户依托当前有利的议价环境,同步实现办公品质升级与租赁成本优化。但市场退租压力尚存,部分行业机构整合优化、企业控本缩租,叠加国企及政务机构阶段性腾退带来空间释放,对租赁需求形成对冲。全市净吸纳量季内录得9.2万平方米,环比回落15%,但同比增长6%。子市场层面受产业动能与退租压力共同影响,分化格局持续固化,中关村、奥体受益于科技企业升级搬迁和扩租,通州依托政府机构升级迁址,CBD 由专业服务业整合升级带动,构成核心去化板块,其中中关村净吸纳量3.1万平方米居全市首位,空置率降至5.1%;金融街、燕莎、东二环受退租拖累录得负吸纳。
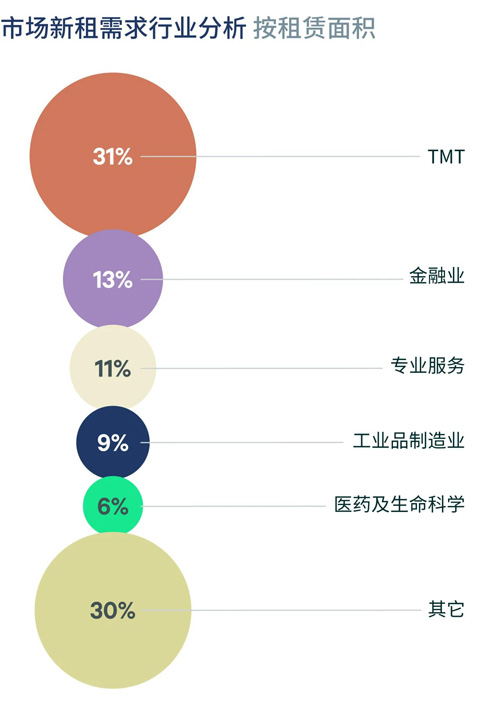
行业维度上,TMT份额与去年同期基本持平,维持绝对主导,但需求结构发生重要切换:人工智能、系统解决方案、大数据/云计算及芯片半导体等硬科技细分合计占比明显上升,平台互联网占比回落。金融业成交以小面积为主,行业成交面积占比环比下降6.5个百分点;专业服务业中律所主导的整合搬迁保持活跃,但板块内整合亦伴随退租与换址并行;工业品制造业在汽车与机器人赛道驱动下升至第四位。租金方面,产业集聚对资产定价的支撑作用开始显现,受科技企业租赁需求拉动,中关村租金环比转正,成为本轮下行周期中首个止跌回升的子市场,其余子市场租金降幅未见明显收敛。全市办公楼平均租金面价录得每月每平方米215.9元,同样本比跌幅已收窄至1.9%,为2023年四季度以来最小单季跌幅。整体租金仍处寻底阶段,租金调整与项目去化之间的联动效应还将持续。乙级市场面临升级客源流失与新增需求不足的双重挤压,租金跌幅最深。
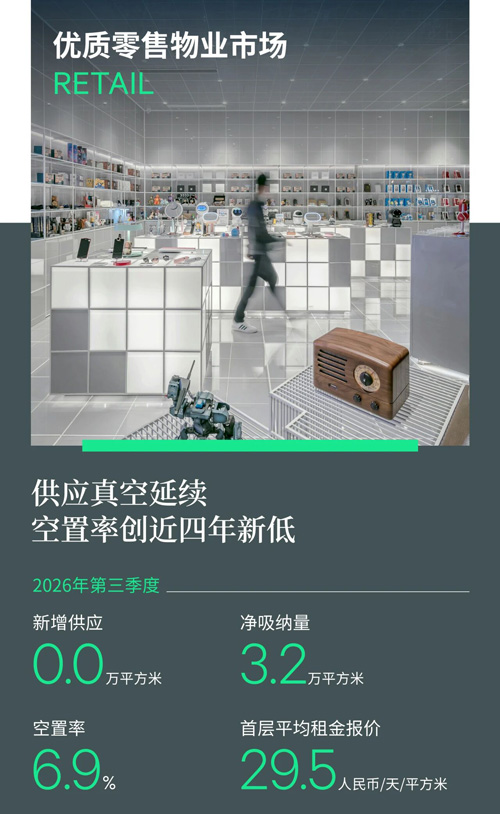
2026年第三季度,北京零售物业市场无新增商业体交付。至此2026年前三季度仅有一座小体量项目重装入市,新开发项目稀缺源于商业用地收缩与开发端进入长周期低谷。老牌存量项目加速升级,季内燕莎友谊商城在王府井集团主导下启动不闭店改造,通过引入国际特色餐饮、高端智慧零售等新兴业态,打造亮马河畔品质消费新地标。此类调改与重新定位项目成为供应真空期市场可租面积的补充。
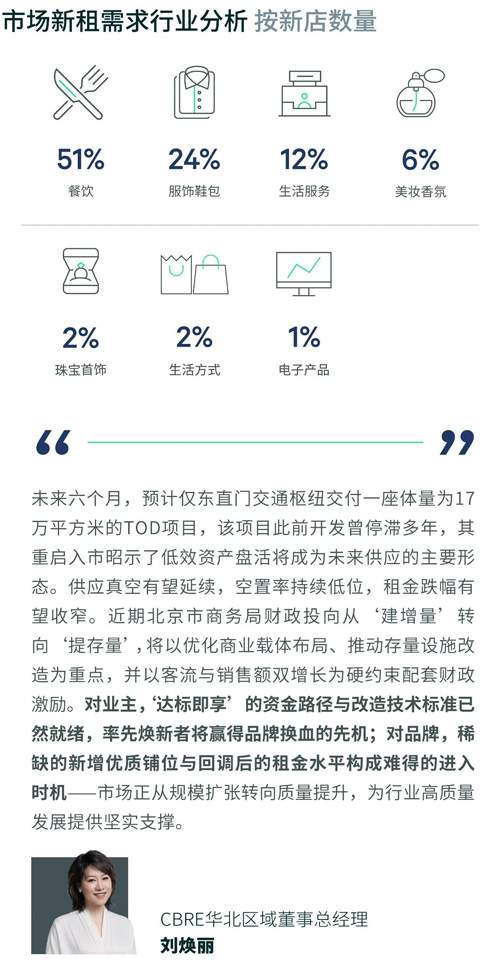
北京1-8月社消总额同比下降2.1%,但未影响品牌进驻的活跃度。当下零售物业市场仍处于存量调改周期,购物中心日渐从“卖货场”向“聚人场”的功能转型,体验餐饮持续发力占据开店数量首位,包括荔姜·广西风物、黑马小灶·锅包肉、王德福·贵阳铁板烧、博多天一·天妇罗牛排饭等地域特色美食多点开花。茶饮果汁在暑期档密集开店,如抹岛抹茶、红茶、真茶屋、另茶分别在朝阳合生汇、朝阳大悦城开出首店;同时为降低同质化、提高客群粘性,多个头部品牌积极调改战略方向,通过“甜品化”丰富自身产品属性、拓宽商业壁垒(如霸王茶姬“茶拉朵”、喜茶“喜拉朵Lab+”、泡泡玛特“POP BAKERY”等)。服饰鞋包类零售拓店呈现小幅回落,快时尚、生活集合店、国际美妆护肤等品类也在调改,通过加速优化低效网点、加码“个店经营”聚焦高品质商圈及高客流项目(如某快时尚品牌季内关闭多家常年店铺,转而在西红门荟聚换新升级高品质大店,并引入定制工坊及退税服务)。运动户外在购物中心租户组合中的战略地位持续提升,除增量稳健外(如美山在世纪金源和荟聚开出新店),亦在原项目中换新升级(如萨洛蒙在APM地下门店升级为临街双层店铺)。生活超市类因内部战略调整而多有整合收缩。皮克球馆、VR空间、攀爬馆及综合格斗馆等娱乐体验业态稳步扩张。整体来看,在餐饮强势带动下全市净吸纳量连续两季回升录得3.2万平方米,空置率创下近四年新低达6.9%。外围商圈空置率领降,其社区客群粘性相对较强,品牌进驻更为活跃。
整体零售环境仍然面临挑战,租金表现两端分化,少数具备体验性与品牌稀缺性优势的头部项目逆势提租,大部分商业体仍在“以租金换流量”的被动调整中步履维艰,西单、中关村等有项目处于品牌定调模糊期的商圈租金降幅较大。季末购物中心首层平均租金延续小幅下调,同样本比环比下降0.3%至每天每平方米29.5元。
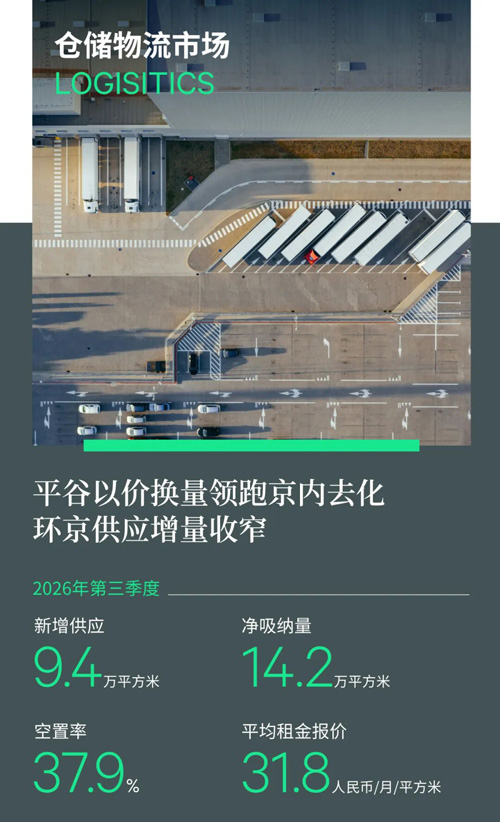
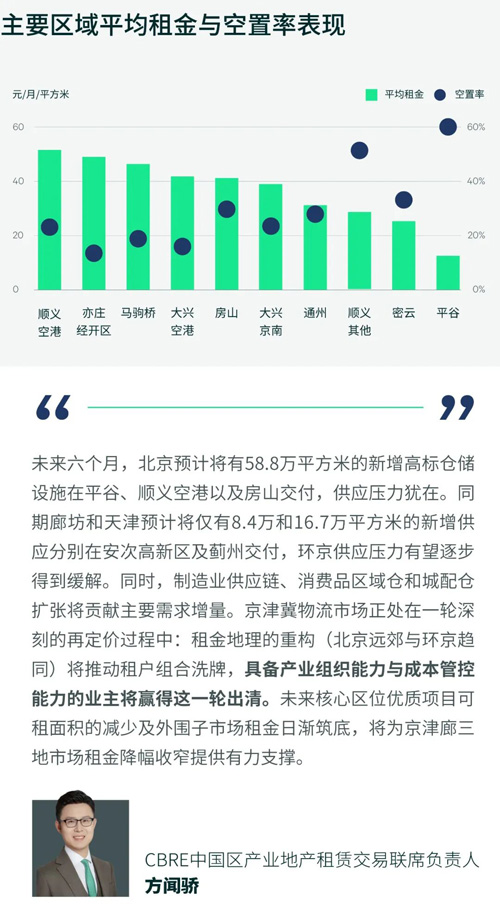
2026年第三季度,北京仓储物流市场新增供应持续落位非核心市场,顺义其他子市场迎来一个9.4万平方米的项目交付。制造业及食品饮料业成为季内新增需求引擎并分别录得40%及33%的租赁成交占比;第三方物流企业在区域间甚至城市间的换位活跃,在贡献25%新租成交的同时,也录得大面积的项目退租个案。京内对时效性要求较低、对空间容量要求较高、或对租金敏感的非刚需品类租户更倾向于选址平谷;而部分高频快递快运类物流服务商、供应链及合同物流企业则外溢至廊坊的近京子市场。在此驱动下,平谷以相对其他京内子市场的成本和可租赁空间优势,去化表现突出,吸引了多家有降本、扩容需求的制造业、食品饮料及第三方物流企业(非时效型)落位,空置率连续第三个季度下滑。因主力租户自身优化整合及成本考量后搬迁外溢至远郊及廊坊近京区域,马驹桥空置率环比大幅上涨15.2个百分点。本季在平谷的强势需求带动下,北京净吸纳量连续第二个季度超过新增供应,录得14.2万平方米,空置率因而继续走低至37.9%,尽管较一季度峰值回落2.9个百分点,但仍处历史高位。
环京市场中,廊坊无新增高标仓储设施交付。本季度出现数个大客户偶发性大面积退租,尽管如此,承接北京日配及华北分拨需求的第三方物流及批零类企业仍在稳步扩张,带动临空经济区、安次高新区去化表现良好。此消彼长下全市净吸纳量仍为正值录得1.8万平方米,空置率持续走低至15.9%。天津连续第三个季度无新增项目入市,季内在批零类及制造业企业扩张带动下,已经从“承接北京外溢”的单一定位,升级为“自身制造业升级+区域分拨枢纽”的双引擎,需求明显回升,单季净吸纳量超过上半年总和录得18.8万平方米,空置率持续下行至22.4%。
北京全市租金同样本比环比降幅走扩(-4.1%)至每月每平方米31.8元。季内下行压力仍然集中在平谷,以价换量持续发酵,在带动自身去化的同时,通过价格锚定效应不断向周边及同样承接北京主城区外溢需求的子市场施压(如顺义其他、廊坊临空经济区及北三县等)。市场承压下,近京子市场中廊坊原有长租租户续租价格有明显下调;天津核心区中品质较差项目亦降幅加大。
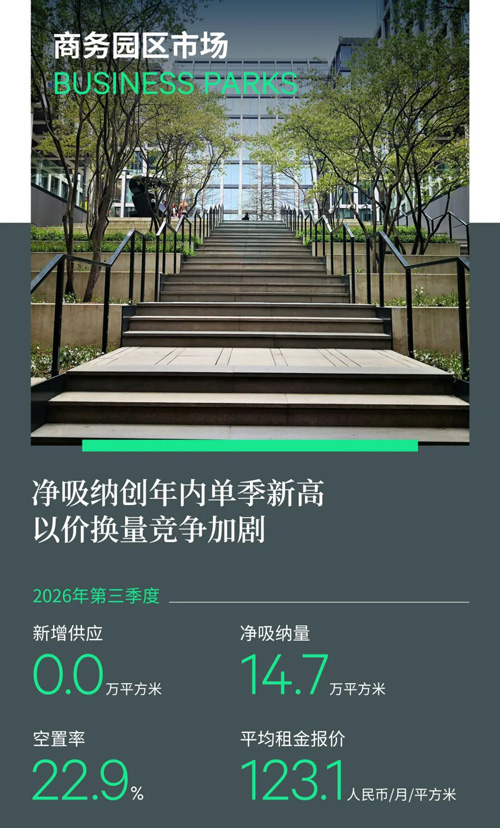
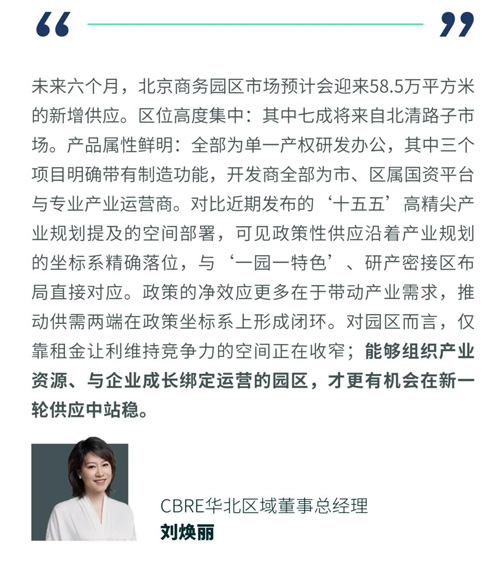
2026年第三季度,北京商务园区市场未录得新增供应交付,短暂的供应空窗为存量去化与空置率修复提供了窗口。
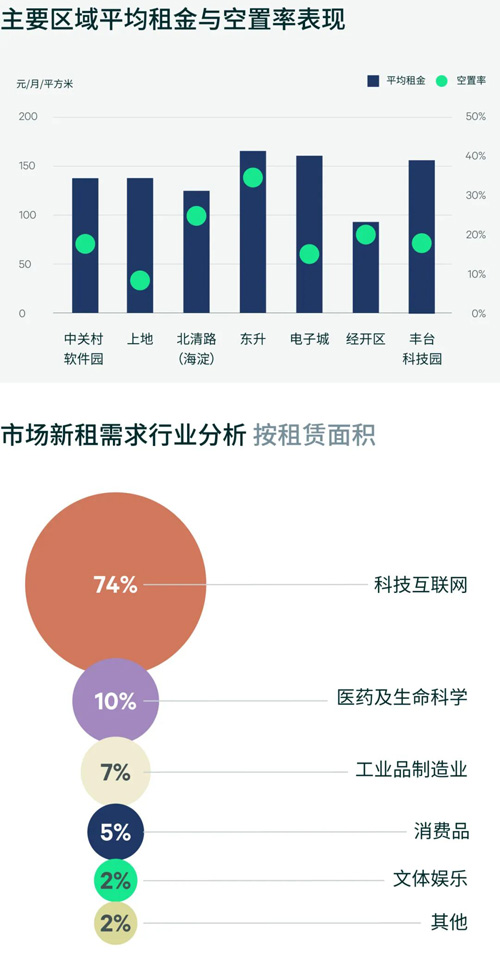
本季度全市净吸纳量录得14.7万平方米,环比增长141%、同比增长147%,为年内单季最高。需求结构较上半年出现明显变化:本季度TMT行业占新租需求的比重升至74%(上半年:42%),其中人工智能与芯片/半导体是最主要的两个拉动项,多集中于建成时间较近、以研发办公为主的优质项目;而医药及生命科学占比则由21%回落至10%,更多为上半年生命谷等新载体交付带来的集中落位回归常态所致;工业品制造业在机器人相关板块带动下亦有表现,需求占比紧随其后录得7%。
区域分布上去化呈现高度集中:东升在租金调整后迎来AI及机器人企业的活跃询址与成交,大兴受生物医药龙头企业扩租带动,亦庄则受益于半导体产业链的集聚效应,三个子市场合计贡献全市净吸纳量的94%。三个区域浓厚的产业基础以及多元的载体类型,有利于承接企业形成期对多样化空间的需求;这类快速成长中的企业正推动园区租户基本面加速换血,构成空置率结构性下行的微观基础,也印证了租户选址决策向“价格+产业匹配度”双重逻辑的倾斜。其他子市场产业生态与载体供给相对单一,去化表现略显疲软,项目间持续分化。
本季度全市空置率环比下降1.3个百分点至22.9%。但租金端仍处于寻底阶段:全市平均租金报价同样本比环比下调2.9%至每月每平方米123.1元,跌幅较前两个季度明显扩大,同比下跌8.2%,中关村软件园、北清路降幅领先。吸纳放量与租金加速下行并存,显示业主正借需求回暖窗口以更进取的价格争夺租户,以价换量竞争加剧。分子市场看,价格走势与各自处境明显相关:北清路产业氛围与载体多元度俱佳,但供应集中、待去化体量大,仍需以更深的价格让渡换取去化,短期内降幅预计继续居前;中关村软件园、上地等以办公属性为主的子市场载体同质化程度高,叠加周边市场较新载体的分流,预计仍将积极调价争夺客户;其他子市场租金延续下行,但跌幅相对温和。
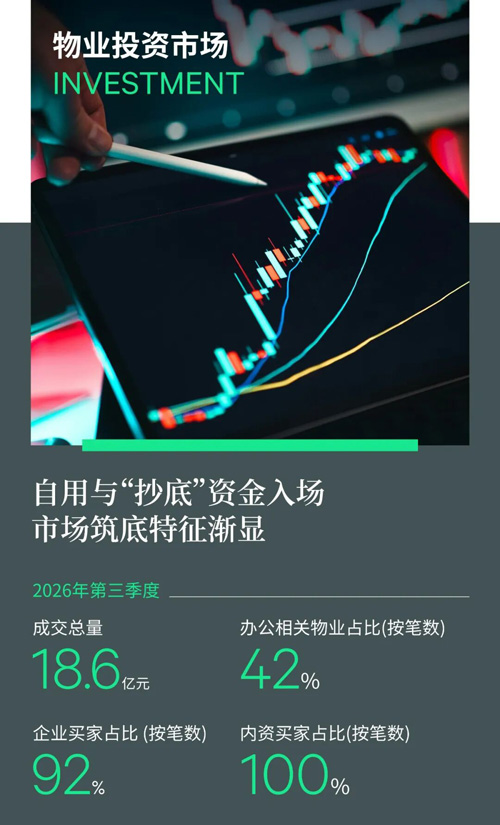
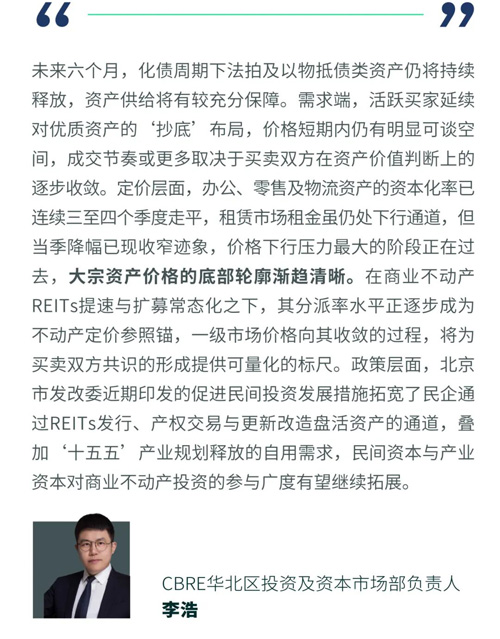
2026年第三季度,北京大宗物业市场共录得12笔交易,累计成交金额约18.6亿元,交易以小体量为主。尽管如此,前三季度累计成交已超越2025年全年。
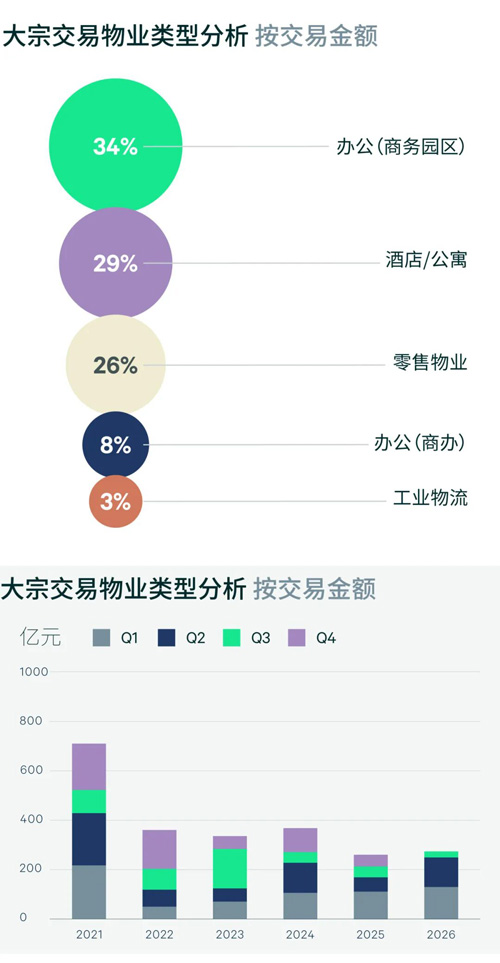
从板块结构看,办公仍占成交总额约四成、延续金额占比最高板块的地位,但交易动机以自用与抄底不良资产为主,投资性资本对办公资产仍持观望。酒店公寓板块季内表现活跃,以近三成的金额占比位居第二:三个核心区位的在营酒店项目经司法拍卖成交、多按评估价一定折扣落位。零售物业成交同样集中于法拍及债务出清渠道。跨板块看,价格折让与区位价值是本季多数成交达成的共同基础——折价主要源于处置方的变现压力,也为抄底买家提供了以较低价格获取核心区位优质资产的窗口。
从买家类型来看,第三季度市场由企业及个人买家主导,但并不代表机构资本不活跃——上半年机构投资者曾以联合体形式购入两宗合计近百亿元的零售与办公楼地标资产,年内对北京优质大宗资产仍有配置意愿。自用端,一家科技公司购置中关村软件园内办公资产用作总部,为季内最大成交;大兴、顺义亦录得企业购置产业资产自用的成交。投资端,某资产管理公司牵头联合体受让社区裙楼商业并拟整体运营;个人买家承接核心区位运营成熟的长租公寓。整体来看:法拍及出清类资产多折价落位,而核心区位的成熟租赁资产则获得平稳承接,标的质地与现金流可见性的差异正在价格上得到直接体现。
来 源:CBRR世邦魏理仕