
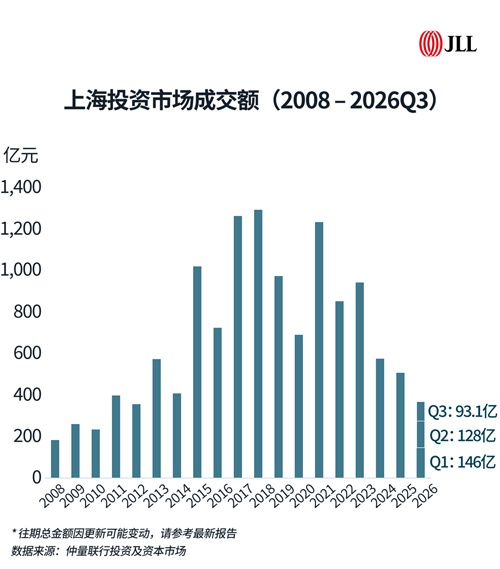
2026年第三季度,上海大宗交易市场共录得23宗交易,成交金额约93.1亿元。办公楼交易呈现多点布局特征;长租公寓与产业园区板块主要由大宗资产包交易驱动。
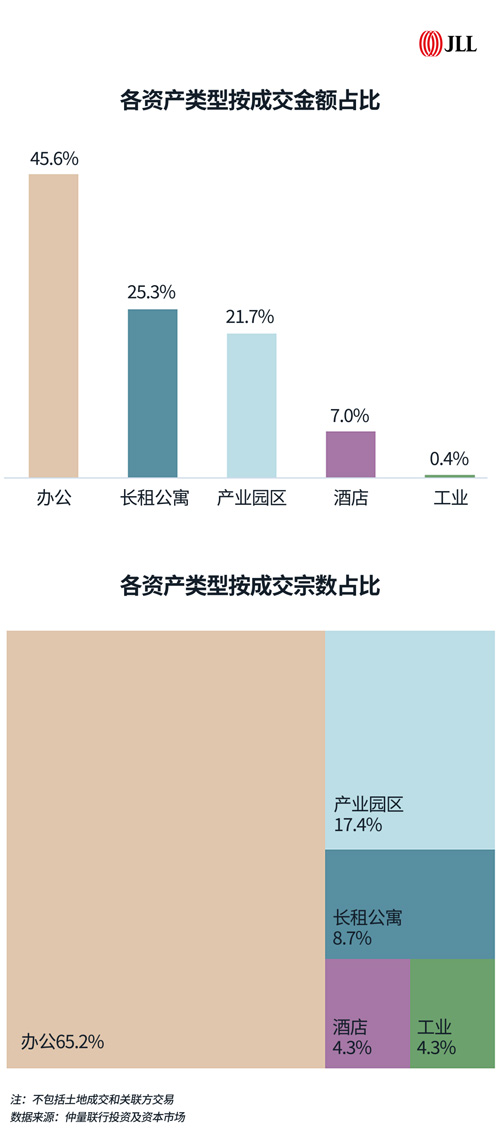
从资产结构看,办公物业成交15宗,占总成交宗数65%,占总成交金额的46%,交易活跃度居各类资产首位。长租公寓与产业园区两类资产紧随其后,分别约占总成交金额的25%和22%。
三季度办公成交以企业自用购置为主,买家涵盖互联网、半导体、新能源、金融及制造业等多个行业。成交标的既包括较大体量的办公物业,也涵盖独栋及楼层类产品,自用购置分布于多个商务及产业板块。投资型成交则主要集中于内环内,买方同样以企业为主,呈现经营使用与资产配置需求并存的成交特征。
长租公寓在三季度的成交集中于外环外的大型社区型项目,保险等金融机构通过股权收购参与配置。标的分布于南翔、江桥板块,均来自同一运营平台,呈现机构资本与规模化租赁社区相结合的成交特征,延续了长租公寓市场的机构配置需求。
产业园区在三季度的成交以保险资金参与的投资型交易为主,主要标的分布于松江、嘉定等产业集聚区域,涵盖制造及科创类园区。机构买家通过股权收购配置较大体量项目,企业资本亦参与小体量存量园区购置,体现不同资金对产业园区资产的配置需求。
三季度零售物业未录得纳入统计的大宗成交,但数宗大型商业体正处于交易过程中。上海大型购物中心在上半年已呈现出可售标的相对稀缺的市场特征,符合投资要求的项目供给是交易形成的重要前提。
酒店方面,2026年前三季度,上海酒店交易集中于5亿元以内、核心区位、具备稳定现金流的小体量物业,高净值买家成为承接主力,普遍采取购入后委托专业品牌运营的策略。
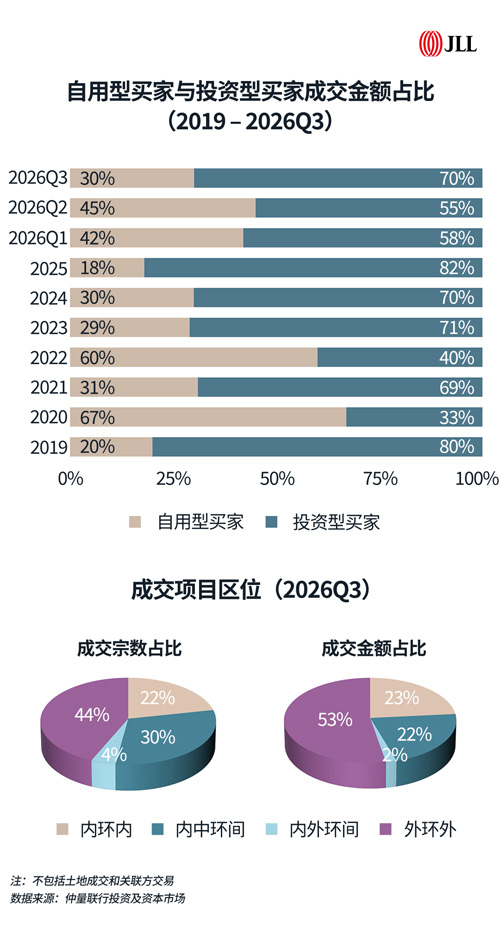
从需求结构看,三季度投资型交易在成交金额中占据主导,占成交金额的70%。该类交易以险资的大额配置为代表,平均单笔成交金额显着高于自用型交易,反映出资本配置与自用购置两类需求在购置规模及交易特征上的差异。
从成交区位看,外环外项目贡献约53%的成交金额,占比居各区位类别之首,主要由长租公寓及产业园区资产包交易带动。办公楼方面,内环、中环、外环均录得办公物业成交,承接企业投资及自用购置需求。
三季度出台的工商业项目土地使用权续期指导意见,明确了到期续期及符合条件项目提前续期的办理路径。这一规则的完善提升了存量资产长期持有的确定性,增强了资产估值的可预期性,为符合发行条件的项目通过REITs盘活存量资产提供了有利支持。具体项目仍需结合经营情况和续期成本进行综合评估。
仲量联行投资及资本市场华东区负责人孙翎表示:“上海出台的土地续期政策为投资者评估剩余年期较短的项目提供了政策依据。尽管具体执行细则仍有待市场进一步明确,但规则的整体完善已为存量资产的估值修复与资本化退出注入了信心。”
来 源: 仲量联行投资纵横