
2026年10月22日,中国写字楼产业园发展论坛第23届年会筹备会暨《商业办公建筑综合评价标准(修订版)》专家研讨会,在北京国际财富中心成功举办。
中国写字楼产业园发展论坛组委会秘书长、房讯指数CORC首席研究员刘凯主持会议并发言。刘凯表示,K型分化格局之下,有三个因素将在未来数年对写字楼产业园市场产生比宏观政策更为直接的影响。
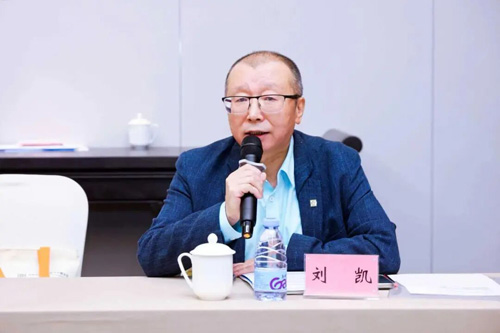
以下为刘凯现场发言内容:
2026年是"十五五"规划开局之年,稳增长与稳地产政策密集落地。但回顾中国商业地产二十年的发展历程可以看到,短期刺激与制度性改革必须分开评估。8月28日出台的三份纲领性文件与五项配套细则,其意义更接近于后者。
一、828新政:从短期刺激到制度换轨
市场将本轮政策称为"二次房改",这一概括大体成立。政策核心在于终结高杠杆、高周转的预售模式,推动房地产发展新模式的建立。这不是一轮常规意义上的救市,而是一次底层制度的系统性切换。
需要指出的是,多数讨论集中于住宅市场,而本轮政策对商业地产的影响被明显低估。其一,商业用房购房贷款最低首付比例已下调至30%(2026年1月中国人民银行、国家金融监督管理总局通知);其二,商业用房贷款期限由惯例的十年放宽至最长十五年;其三,城市更新专项贷款正式开闸。三项政策叠加,同时配合8月28日后新出让商品住房项目须达到单体封顶方可预售、按揭贷款须待竣工备案后发放等要求,开发商的杠杆周期被实质性拉长,存量运营与持有型资产的价值随之重估。
住宅市场筑底时点预计在2027年下半年。商业地产未必快于住宅,但政策框架下的位置已经发生变化。
二、京沪三季度:弱修复格局下的结构分化
2026年三季度,多家商业地产机构相继发布市场报告,京沪两地呈现出不同的修复节奏。
上海市场,三个甲级写字楼项目竣工交付,新增供应22.2万平方米;受益于租赁需求回暖,整体空置率环比下降1.1个百分点至22.4%。其中,中央商务区租金环比下跌1.3%,报6.3元/平方米/天;非中央商务区空置率环比下降1.8个百分点至25.4%,租金环比下跌0.8%至4.1元/平方米/天。值得关注的是,部分超甲级项目已显现租金企稳信号,游戏与人工智能企业扩租需求明显。
北京市场则呈现不同面貌。CBD核心区四个新项目集中入市,除一栋整体自用外,其余面积均对外租赁,推动全市空置率环比上升2.4个百分点至17.1%。新增租赁与扩张需求虽总体有限,但高度集中于中关村区域,主要由前沿科技企业的租赁活动支撑。零售物业端,体验餐饮与3C数码等业态持续扩张,空置率维持低位。投资市场表现尤为突出,前三季度累计成交已超过2025年全年,进场主力为自用型买家与"抄底"资金。
2026年三季度京沪甲级写字楼核心指标对比
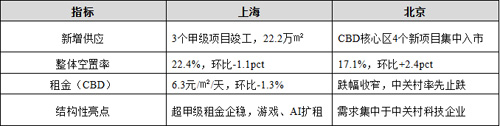
数据来源:仲量联行、戴德梁行等2026年三季度市场报告(2026年10月发布)
房讯指数CORC将这一状态定义为"弱修复"。需求回暖迹象明确,但其趋势性仍有待后续季度验证。
三、K型分化:从周期波动到逻辑切换
房讯指数CORC维持对商业地产市场K型分化的判断。
其核心含义在于,各细分市场的供需关系不再同步:核心城市率先企稳,国资头部企业领跑行业;而非核心区位、非优质资产仍将持续承压。背后是三股力量的共振——消费疲软、供需结构失衡与人工智能浪潮。
对应到资产端,行业正在从"大运营、大资管、大服务"阶段,进入"大商办、大园区、大城更"的新阶段。大商办的评价标准已从收租管理转向资产价值提升;大园区的竞争维度已从物理空间出租转向产业协同能力;大城更的价值锚点已从物理空间焕新转向产业、人口、配套与运营的内涵式生长。
这些判断落到具体项目上,转化为一系列可量化的问题:楼宇是否具备夜间空调供给能力?电力负荷能否承载模型训练需求?周边是否形成人工智能产业集群?
四、三个长期变量
房讯指数CORC认为,K型分化格局之下,有三个因素将在未来数年对写字楼产业园市场产生比宏观政策更为直接的影响。
1、人工智能:重写租客画像
关于人工智能对办公需求的影响,市场存在两种对立观点:一种认为AI替代岗位将收缩办公需求,另一种认为AI产业扩张将带动办公需求增长。这两种判断都不完整。
仲量联行《2026未来办公调研》显示,全球60%的受访企业计划在未来3至5年内增加员工数量,当前就业市场的主线是分化而非衰退。在中国,具身智能、大模型应用、AIGC等AI相关产业正在一线城市释放新的研发办公需求。值得注意的是,这类租客与传统企业存在显着差异:决策周期短、承租面积跨度大、硬件标准要求严苛、研发作息不受固定时间约束。
与此同时,深圳、上海等地已出现OPC(One Person Company)模式——单个创业者依托AI智能体与外包协作即可完成业务运转。这类主体需要的不再是独立办公室,而是工位、社群与资源对接网络。仍按传统整层出租逻辑运营的写字楼,将错过这一新兴客群。
2、居家办公:混合办公成为默认配置
北美的远程办公趋势正在传导至国内。数据显示,美国远端工作率已从疫情前的5.7%升至2025年的20%以上,数字游民规模达1810万,全球估计在4000万至5000万之间。
国内虽尚未达到同等水平,但叠加经济环境与企业经营压力,混合办公已从可选项变为默认配置。对写字楼而言,这意味着人均工位面积下降、会议室需求上升,空间弹性在选址决策中的权重已超过租金议价。
3、Z世代与数字游民:流动性重塑选址逻辑
Z世代进入职场,其办公需求与前几代人存在系统性差异。数字游民是这一趋势的极端样本——依托互联网完成远程交付,不受固定办公地点约束,在持续流动中开展工作。
这一群体对产业园选址逻辑构成反常识挑战:传统竞争要素是地段、配套与政策,而下一批租户首先关注的可能是长短租灵活性、月付机制与社群生态。
五、结语
我们认为,政策提供了底部支撑,但市场不会自动出清。弱修复阶段,判断一个项目优劣的标准已经改变——不再是租金涨跌,而是能否承接人工智能企业、混合办公团队与数字游民这三类新兴客群。承接得住的资产,将在K型曲线的上枝继续上行;承接不住的,则将在下行枝继续承压。