
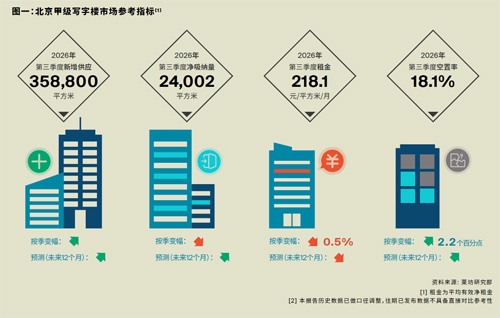
2026年10月27日(北京)--房地产顾问服务公司莱坊发布2026年第三季度《北京甲级写字楼市场报告》。报告指出,第三季度,新增供应集中入市,推动全市平均空置率环比上升2.2个百分点至18.1%;全市平均净有效租金为每月每平方米人民币218.1元,环比下降0.5%;季度净吸纳量为24,002平方米。
供应和需求
2026年第三季度,北京甲级写字楼新增供应约358,800平方米,主要集中于中央商务区(CBD),具体包括CBD Z5大家未来中心、Z6维晟中心及Z3中金、普罗斯、香港置地联合体项目。供应增量高于当季需求承接规模,推动全市平均空置率升至18.1%,环比上升2.2个百分点。其中,CBD空置率显着上升至20.4%;望京-酒仙桥空置率小幅上升至19.0%。金融街、中关村和亚奥空置率分别为10.1%、5.6%和21.6%,环比均有所下降。
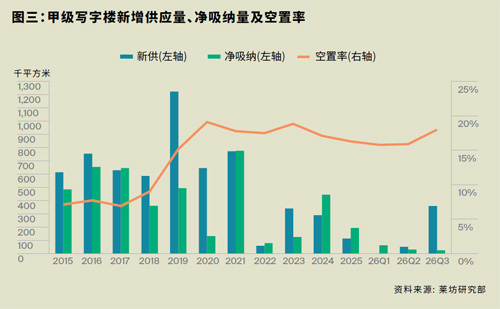
第三季度净吸纳量为24,002平方米,需求释放节奏较第二季度有所放缓,租赁活动主要由搬迁和扩租需求带动,并进一步向优质楼宇和产业集聚板块集中。预计短期内净吸纳量将保持平稳,随着部分在谈需求逐步落地,后续有望回升,但回升幅度仍取决于大面积租赁成交的转化速度。
莱坊董事及上海及北京研究及咨询部主管杨悦晨表示:"第三季度空置率上升主要由供应端驱动,而非需求全面转弱。不同子市场的表现差异主要取决于新增供应节奏、产业基础和项目品质。中关村受科技企业扩租带动,空置率环比下降2.6个百分点;金融街和亚奥的空置率亦有所下降。而新增供应集中的CBD空置率则明显上升。
租金走势
第三季度,北京甲级写字楼平均净有效租金为每月每平方米人民币218.1元,环比微降0.5%,降幅较第二季度有所收窄。新增供应扩大了租户的选择范围,业主普遍通过租金折扣、免租期、装修支持和灵活租期吸引优质企业。
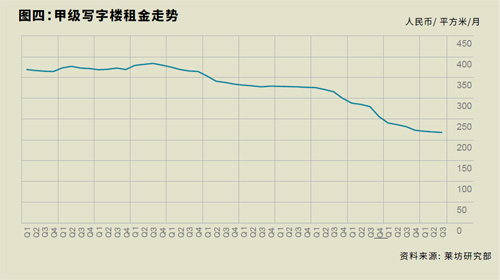
子市场表现继续分化。中关村受人工智能产业链及具身智能需求带动,平均租金环比上涨0.8%,空置率降至5.6%;金融街空置率降至10.1%,处于较低水平;亚奥和丽泽虽仍面临一定去化压力,但在金融及科技类需求支撑下,平均租金调整幅度相对有限。CBD受大量新增供应集中交付的影响,空置率升至20.4%,存量项目通过调整租金和商务条件争取租户;望京-酒仙桥、燕莎和东二环则面临需求恢复偏慢和空置面积去化压力。短期内,租金下调压力仍将主要集中于新增供应较多或产业需求偏弱的项目。
市场展望
展望未来,新增项目陆续交付将继续扩大市场可租面积,短期去化压力仍将延续。科技、金融、专业服务及制造业预计仍是租赁需求的主要支撑;短期内净吸纳量将保持平稳,未来12个月内有望回升。企业选址将保持审慎,租赁需求将进一步向区位成熟、楼宇品质较高且商务条件灵活的项目集中。
莱坊华北和华东区董事总经理黄蔚表示:"在成本控制与组织协作需求并行的背景下,企业办公策略将由单纯压缩面积转向提升空间使用效率。未来租赁决策将更加关注空间布局的灵活性、协作与社交功能、员工使用体验及配套服务,能够支持团队规模变化和多元工作场景的高品质项目将更具吸引力。与此同时,业主也将通过空间改造、共享配套和定制化交付方案,增强楼宇对目标租户的适配能力。
她还指出:"租金方面,短期内租金仍将温和下行,业主将更加注重差异化定价与定制化租赁方案,以提升项目竞争力。不同子市场的表现将进一步分化:新增供应较为集中的CBD空置率升幅最为明显,短期去化压力相对突出;中关村依托人工智能产业链及具身智能等创新赛道,需求韧性相对较强。未来,楼宇品质、产业基础及灵活招商能力将成为决定项目去化速度和市场竞争力的关键因素。
来 源: 莱坊
编 辑:liuy