
2026年第三季度,上海产业园区市场展现出显着的复苏韧性。在人工智能全产业链等板块的强劲拉动下,租赁需求延续反弹态势,前三季度累计净吸纳量较去年同期实现翻倍,并创下近五年同期新高。在需求端持续回升与供应端主动调节的共同作用下,全市空置率出现回落。尽管租金仍处于下行通道,但同比降幅已连续六个季度实现收窄,整体市场正处于深度调整中的自我修复与筑底阶段。
第三季度,录得上海全市产业园区市场存量2,103.7万平方米。
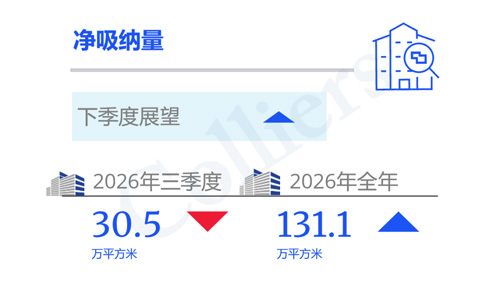
前三季度累计净吸纳量达99万平方米,创近五年同期新高。市场由人工智能全产业链(特别是下游机器人行业)主导驱动,数字经济领域的租赁需求亦保持活跃。
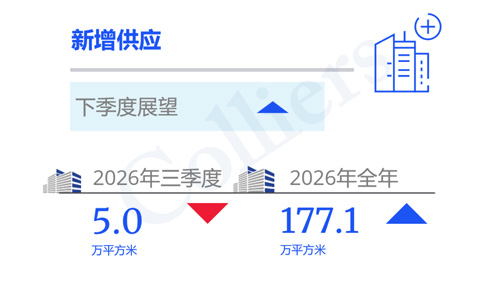
本季度新增供应节奏显着放缓,仅两个项目入市。前三季度累计新增供应约75万平方米。不少在建项目主动调控竣工入市节奏,以缓解新增供应对市场形成的去化压力
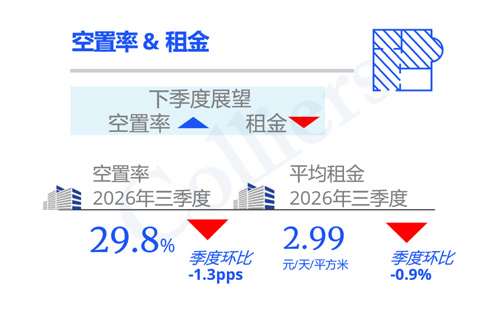
在强劲需求的带动下,本季度空置率环比下降至29.8%。
本季度,上海产业园区平均租金2.99元/天/平方米,跌势明显放缓,环比仅微跌0.9%,同比5.3%的跌幅较去年同期已显着改善。
从需求侧来看,本轮需求复苏具有强烈的产业驱动与区域分化特征。以人工智能全产业链为核心主线,上游集成电路、中游算法模型与下游智能终端(特别是具身智能和机器人行业)形成了协同发展的态势。
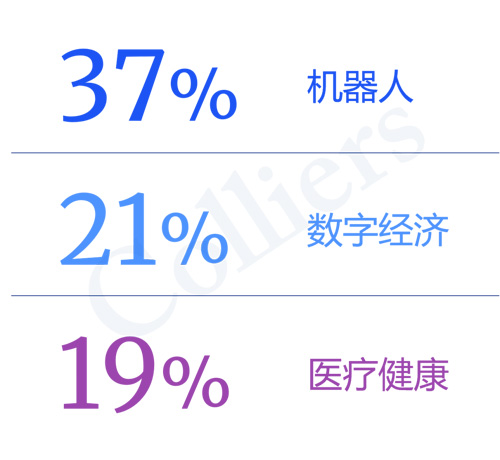
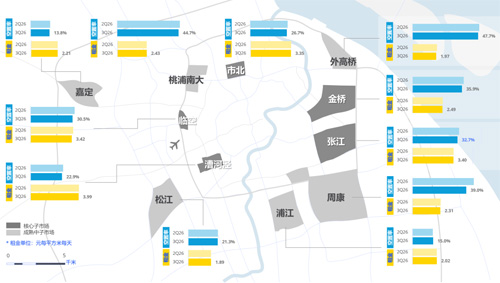
需求的新兴动能直接带动了区域热度,张江、金桥、周康等子市场表现活跃,净吸纳量领跑全市。
2026年第三季度上海产业园区子市场
租金金与空置率表现
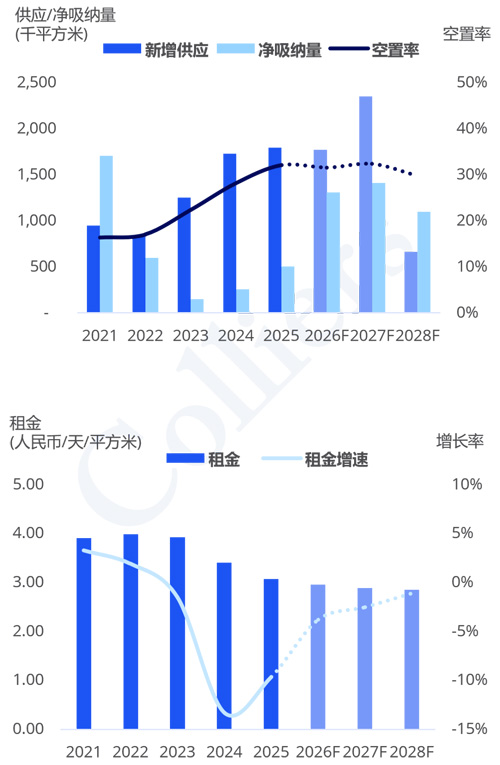
展望2026年全年,由于部分项目调控竣工入市节奏,上海产业园区市场新增供应规模预计约为177万平方米,其中56%位于核心子市场。
当前租金已显现底部信号,但受未来新增供应影响,短期仍将承压。随着本轮供应周期逐步消化,市场有望迎来租金企稳回升的拐点。
若当前需求势头延续,空置率预计难以大幅攀升,后续将随存量去化逐步回落。
上海产业园区市场预估
2021-2028F
当前上海产业园区整体市场仍处于“以价换量”的周期,租户话语权仍占优。随着上海三大支柱产业(人工智能、集成电路、生物医药)的持续扩张,租赁需求的基本盘依然稳固。对此,高力国际建议:
对于园区运营方而言,顺应产业链由研发向量产转化的趋势,打造“研发+轻型生产”的灵活空间产品,深度嵌入产业链生态,将是穿越周期、提升客户粘性的核心抓手。
来 源: 高力国际
编 辑:liuy