
2026年8月28日,住建部、央行、金融监管总局、自然资源部、证监会五部门在同一天集中发布了八份重磅文件。覆盖商品住房销售、房地产信贷、资本市场融资三大领域。
具体包括3份主文件:
《关于完善商品住房销售制度的通知》:由住建部、自然资源部、金融监管总局联合印发,部署稳步推进商品住房销售制度改革,核心是推行现房销售、强化购房资金监管。
《关于改革完善房地产信贷管理的意见》:由央行、金融监管总局联合印发,共36条,优化房地产信贷体系,明确"能拿房、再还贷"、延长个人住房贷款期限等。
《关于资本市场支持构建房地产发展新模式的意见》:由证监会牵头,从资本市场角度支持房地产发展新模式。
以及5份配套办法:
分别从开发贷、个人按揭、商业地产、城市更新、房地产信托5个领域作出明确规定。
房讯指数CORC认为,828新政对商业地产的影响不亚于住宅,但方向完全不同,不是需求侧刺激,而是首次为商业地产单独立法,完成"规范融资+打通退出"的制度重构:终结过去十几年"用住宅逻辑放商业贷"(赌地价、看抵押、等卖楼还贷)的旧模式,转向以租金现金流定贷、以REITs/CMBS退出的运营逻辑。
另一方面,商业地产这轮政策的实质影响可能被市场低估--住宅端是"保交付、稳需求",商业端则是顺势完成了从"金融品"到"经营品"的定性。未来2-3年观察两类信号:一是REITs扩募节奏(决定存量商业资产能否重定价),二是商办租金与空置率拐点(决定现金流逻辑能否兑现)。在此之前,商业地产更可能是"结构修复"而非"全面反转",选资产比选时机更重要。
一、政策落点:商业地产首次获得专属信贷体系
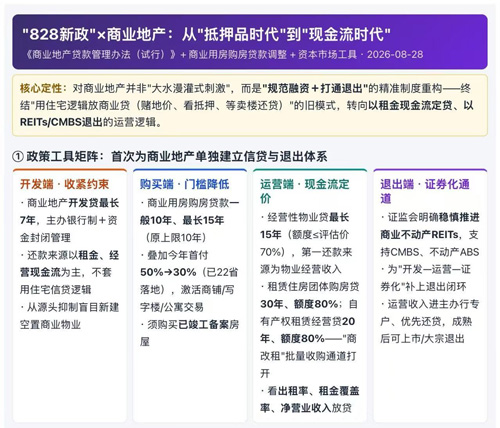
金融监管总局在828当天发布的5份配套办法中,其中《商业地产贷款管理办法(试行)》,覆盖写字楼、商场、酒店等,与住宅信贷彻底分轨:
1、开发端:开发贷最长7年,主办银行制+资金封闭管理,还款来源以租金和经营现金流为主,不套用住宅逻辑--从源头抑制盲目新建空置商业物业;
2、购买端:商业用房购房贷款期限一般10年、最长15年(原上限10年),须购买已竣工备案房屋 ;叠加今年1月首付50%→30%(已22省落地),启动门槛显着下降;
3、运营端:经营性物业贷最长15年、额度≤评估价70%;租赁住房团体购房贷30年、额度80%,自有产权租赁经营贷20年/80%--为"商改租"批量收购打通资金通道;
4、退出端:证监会明确稳慎推进商业不动产REITs、支持CMBS/不动产ABS,补齐"开发-运营-证券化"闭环。
二、最大变化:融资逻辑从"看抵押"转向"看现金流
这是本次新政对商业地产最具颠覆性的一点。过去银行放商业贷看的是地价上涨,导致"楼盖好了、租金没起来、钱全沉了";新规明确贷款期限必须匹配资产养成周期(运营贷最长15年)、还款来源必须是出租率/租金覆盖率/净营业收入、运营收入全部进主办行专户优先还贷 。直接结果:谁能让楼里有人、有租约、有现金流,谁才能拿到下一笔钱--专业商管公司、长租运营商、REITs管理人成为最大受益方,纯开发型房企则面临"盖房子套钱"模式终结。
三、市场影响:存量盘活是主线,K型分化加剧
1、存量端(最大诉求):商办库存高企--国家统计局数据显示,截至2026年2月末商品房待售约8.0亿㎡,其中办公楼+商业营业用房1.9亿㎡(占23.9%),另有7.1亿㎡在建;办公楼去化周期约28个月、商业营业用房30个月以上,而住宅仅约7个月。新政的制度设计核心就是提升流动性、加速去库存,包括把商办转化为租赁住房(团体购房贷30年/80%),叠加上海、广州等地工商业用地续期制度,为"商改租-REITs退出"提供期限条件。
2、K型分化:核心城市核心地段、运营成熟的优质商业资产受益于融资规范与REITs通道,估值有望修复;非核心区、出租率低的商办继续承压。
3、个人投资者:首付降至30%+贷款延至15年,公寓等小商办咨询量已明显上升;但商业贷款在成数、利率、期限上仍严于住宅,且"实体经济出租行情才是投资成败的核心"--信贷宽松不构成盲目买入的理由。
四、时间判断与观察要点
•短期:制度补课--银行重建现金流评审体系,开发供给约束显现,商办库存与空置压力仍在;
•中期:存量盘活主线--"商改租/商办转型"规模化落地,CMBS/ABS扩容,核心城市优质资产估值修复;
•长期:运营逻辑确立--商业地产从"开发散售"转向"长期持有运营+证券化退出",竞争焦点变为招商运营、租金与NOI管理。
建议重点跟踪:商业不动产REITs试点节奏("稳慎推进"意味着不会快)、工商业用地续期在各城的落地进度(决定商改租能否证券化退出)、银行实际执行的成数与利率。
828房地产新政对商业地产的影响概览
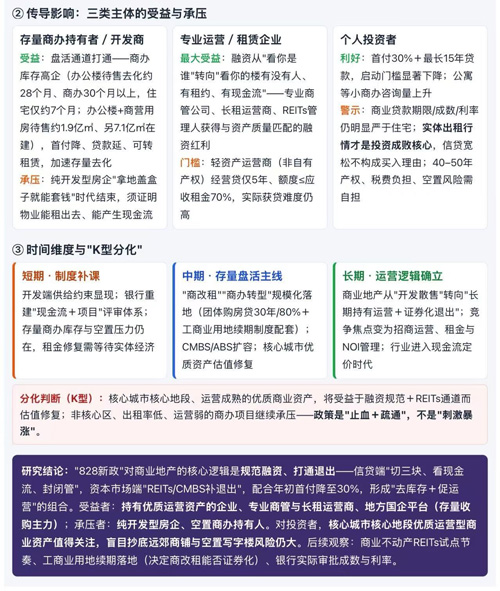
研究结论: "828新政"对商业地产的核心逻辑是规范融资、打通退出--信贷端"切三块、看现金流、封闭管",资本市场端"REITs/CMBS补退出",配合年初首付降至30%,形成"去库存+促运营"的组合。受益者:持有优质运营资产的企业、专业商管与长租运营商、地方国企平台(存量收购主力);承压者:<b>纯开发型房企、空置商办持有人。对投资者,核心城市核心地段优质运营型商业资产值得关注,盲目抄底远郊商铺与空置写字楼风险仍存。后续观察:商业不动产REITs试点节奏、工商业用地续期落地(决定商改租能否证券化)、银行实际审批成数与利率。
关于房讯指数
房讯指数CORC前身为中国写字楼研究中心,2013年在北京由房讯网发起成立,是专注于商业地产各产业链条发展的学术研究机构。囊括了国内国际知名的商会协会、金融机构和经济学家,产业链条上包括土地、金融、市场、企业以及互联网数据和技术咨询专业提供商等方面的机构作为理事研究单位,共同打造中国商业地产行业发展的智库平台。房讯指数CORC从2013年开始发布《中国写字楼产业园竞争力研究报告》和写字楼产业园行业竞争力100强榜单,从2018年开始发布《中国商业地产品牌价值报告》及商业地产品牌价值100强榜单。
房讯指数CORC长期跟踪商业地产企业表现、行业动态、经济走势,并在此基础上捕捉到精准而全面的市场数据,将实时、准确的数据与深度的分析相结合,采用实地调研、问卷访问、企业访谈、资料检索、历史研究、数量统计构建独特的数据分析模型体系。
风险提示及免责条款
本文不构成机构、个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。