
长租公寓具有双重属性:它是保障,要为流入深圳的年轻人提供住得起、住得好的房子;也是投资,要让长期资本获得稳定的现金流与明确的退出通道。把房子运营好、把租户服务好,换来的正是稳定的现金流与更高的退出估值。
本系列聚焦深圳集中式公寓(含市场化集中式公寓与集中式保租房),共两篇。在第一篇《当办公楼遇上千万人流动》中,我们分析了深圳集中式公寓面临的结构性机遇;本篇则拆解项目全周期的执行路径。
核心观点
选 · 择址择楼:选址跟着产业和人才走,选楼守住产权、独立、合规、区位四条门槛。
改 · 商改两路:商改公寓有两条路:非居改保(限价)与市场化集中式公寓。路径的选择取决于购楼成本、改造成本、定价能力与运营能力。政策压低的是制度性成本与审批时间,但账能否算成,取决于购楼成本,它决定了低成本获取的存量更适配保租房的收益结构、具备溢价能力者更倾向市场化。
管 · 运营为本:把优质运营长期做稳,才接得住日益变化的居住需求;运营积累的出租率、收缴率与口碑,会在退出时折算成估值与分派。
退 · 责任托底:退出赚的是资本增值:通过培育把NOI做实,资产转入稳定运营,市场随之给出更高估值。通过运营把资产做到发行标准,这段增值在退出时兑现;大宗、机构间REITs、公募REITs各适配不同的资产成熟度与资金属性。
选:向就业中心选址,按退出通道选楼
CBRE观点
产业集聚、轨道通达的地方,租住需求更稳定,也更容易保障出租率、控制空置风险。
选址:就业中心导向
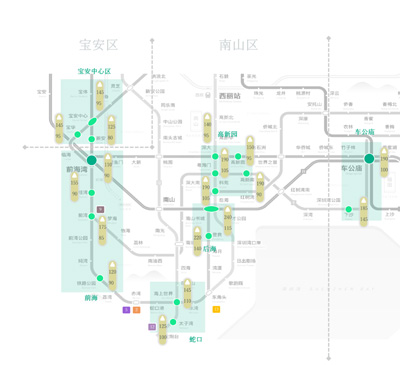
深圳的产业集聚沿轨道干线分布,并按产业特征呈现清晰的租金梯度。
核心区内,福田CBD是全市金融与专业服务业的聚集地,租金水平居全市之首;南山后海、深圳湾依托总部经济与人工智能企业,租金相对较高;车公庙以贸易型与科技型企业居多;南山高新园(科技园)、西丽留仙洞则以芯片、人工智能等科技企业为主,受片区内竞争加剧影响,租金有所回调;前海新增供应集中,租金处于核心区偏低位置。据CBRE《2026年上半年深圳房地产市场季度报告》,核心优质办公楼的租金分化并非仅仅沿地铁走廊由内向外递减,而与片区的主导产业和租户结构也有高度相关性。
核心区之外,宝安、龙华、龙岗乃至坪山、光明等片区承接研发制造与产业转移,租金热力居中,却长期受益于产业外溢,构成第二梯队的选址腹地。片区主导产业、租户结构与轨道通达三者叠加,是深圳集中式公寓选址的第一层筛选。
深圳核心区优质办公楼交通节点租金分布图
数据来源:世邦魏理仕研究部整理
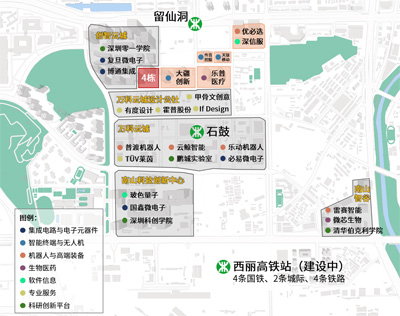
以深圳西丽留仙洞片区为例,集聚大疆、优必选等科技与智能制造企业,建设中的西丽高铁站将接入4条国家铁路、2条城际轨道与4条城市地铁,枢纽能级与产业密度相互叠加,办公与居住需求集中而稳定。创智云城4栋坐落于此,产业人群的通勤半径、租金承受力与租住偏好,共同构成其改造为保障性租赁住房的需求基础。
创智云城4栋(保障性租赁住房)区位分析
数据来源:世邦魏理仕战略顾问部整理
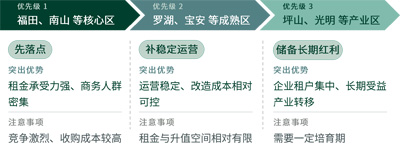
从选址策略来讲,区域并无绝对优劣,关键在于将区域优先级与自身的退出节奏、风险偏好相匹配。
选址策略建议
数据来源:世邦魏理仕战略顾问部整理
选楼:退出通道导向
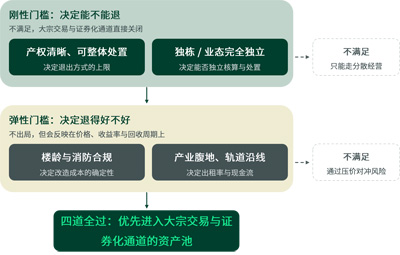
选楼标准可分为两类:刚性条件决定资产能否退出,而弹性条件决定资产退出的成色。
其中,刚性条件包括:1)产权是否清晰、能否整体处置;2)是否独栋或业态完全独立。若两条之中有一条不满足,资产难以进入大宗交易或证券化底层
此外,弹性条件包括:1)楼龄与消防是否达标;2)是否位于产业腹地与轨道沿线。二者不构成直接出局的理由,可在收购价上折价对冲风险。
楼宇条件对退出路径影响
数据来源:世邦魏理仕战略顾问部整理
改:一栋楼的两条路
CBRE观点
商改公寓“改”的方向,可以是限价的非居改保,也可以是市场化集中式公寓。“非居改保”政策降低了制度性成本、缩短了前期流程,但账能否算成仍取决于购楼成本:能否低成本拿到楼,决定了它该走哪条路。
规则:政策降本,流程提速
2025年10月29日施行的《关于既有非居住房屋改建保障性租赁住房的通知》(有效期五年)明确三点:七类闲置低效非居住存量可申请改建;用作保租房期间不变更土地性质、不补缴地价;项目认定权下放区级,多部门并联查勘替代分头报批。政策的加持,进一步降低了项目的制度性成本、缩短了前期流程。
两条路径的取舍
两条路径的差异主要在收入端和退出端:1)非居改保受限价约束,退出以保租房公募REITs为主要出口、亦可机构间REITs或大宗转让,更契合以较低成本获取存量、看重稳定现金流与确定退出的资金。限价之下,运营的着力点在于精细化降本与出租率、收缴率的兑现。2)市场化集中式公寓租金随行就市、可做品牌溢价,退出可经机构间REITs、大宗等,更适合能够将产品与服务转化为租金溢价的主体。运营的着力点在于品牌、产品与溢价能力。两条路径的退出通道多有交叉,差别在于各通道下的表现与成熟度。两者也都要求强运营,只是发力方向不同。
结合购楼成本、改造成本、定价能力与运营能力四项指标,综合判断哪条路径更适配自身的资金属性与运营禀赋。其中,成本指标更为关键:改造成本受政策与工程方案影响、相对可控,购楼成本则由市场决定,是两条路径能否成立的关键。正因如此,低成本获取的存量更适配保租房的收益结构,而具备品牌溢价能力的主体更倾向市场化。
商改公寓路径图
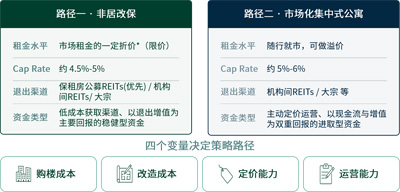
注:根据《深圳市保障性租赁住房管理办法》,政府组织配租的保障性租赁住房租金按照同期同区域同品质租赁住房市场参考租金的60%确定。社会主体出租的保障性租赁住房,租金不高于同期同区域同品质租赁住房市场参考租金的90%。
数据来源:世邦魏理仕战略顾问部整理
管:做对产品,做深运营
CBRE观点
产品和运营决定出租率和现金流,是退出估值的基础。
读懂需求:先看清人群,再定义产品
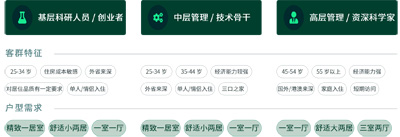
根据CBRE战略顾问部面向深圳核心产业与科创人群的问卷调研(有效样本200份),我们看到这类人群的代表画像:基层科研与创业人群、中层管理与技术骨干多为外省来深的单身或情侣,住房成本敏感,偏好一居室单间与精致小户型;高层管理与资深科学家则年龄更长、以家庭入住为主,经济能力更强,需求转向一室一厅乃至大两居、三室两厅。
产品目标客群与户型需求
数据来源:世邦魏理仕战略顾问部产业人群人才公寓需求调研
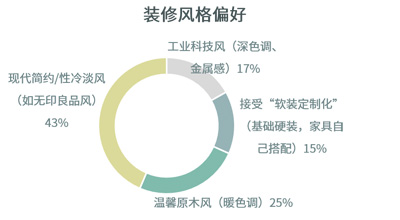
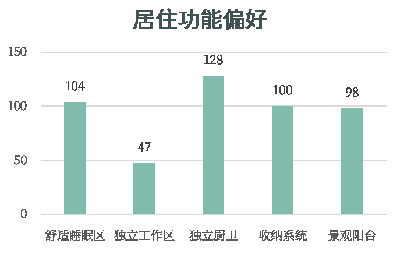
然而,需求不止于户型。审美上,主力客群偏好现代简约与温馨原木风格,可接受基础硬装、自行软装;功能上,对独立厨卫、充足收纳与舒适睡眠区的诉求最为集中,其中衣柜与衣帽间的需求尤为突出。这些偏好为产品户型配比与硬装标准提供参考。
住房需求偏好分析
数据来源:世邦魏理仕战略顾问部产业人群人才公寓需求调研
此外,我们还观察到一些新的需求趋势:科技人才把社群氛围排在园区居住诉求的首位,也愿意为省心的服务付费。户型可以照图施工,但社群和服务得靠日常运营做出来。
园区居住定位与附加服务支付意愿
数据来源:世邦魏理仕战略顾问部产业人群人才公寓需求调研
做深运营:把公共空间经营成续租的理由
香港和新加坡已有可参照的做法。香港科学园的 Innocell、纬壹科技城的lyf one-north,将公共空间当成需要日常经营的场所来设计和运作。
Innocell(香港科学园):极致的公区利用
缩减单间内的冗余功能,把省下的钱集中投到共享空间:咖啡厅、讨论区、共享厨房、洗衣、电竞、音乐、健身分层布置。房间做小、公区做强,住户自然更多待在公区。
Lyf one-north(新加坡,雅诗阁运营):建筑美学+社群运营
户型走标准化装配式,差异做在运营上:雅诗阁持续在咖啡厅、剧场等公共空间组织活动,把它们做成住户常来、有号召力的地方。硬件相同,运营做不做得起来,住户黏性差别很大。
因此,产品、运营、退出是环环相扣的。好的产品支撑出租率,出租率带来稳定的收缴、续约和现金流,现金流稳了,资产才能达到退出门槛。
退:责任托底,稳定退出
CBER观点
退出兑现的是资产培育到稳定后的一段重定价;大宗、机构间REITs、公募REITs三条退出通道,对应不同的成熟度与资金要求。
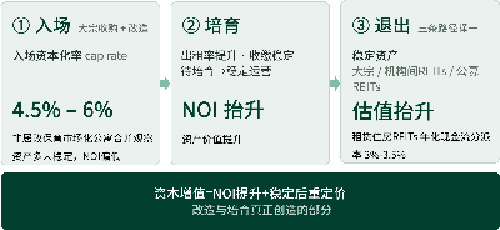
退出赚的是什么:培育做实NOI,稳定换来重定价
退出赚的是一段重定价。买入时资产多未稳定,经培育后,出租率与NOI做实,资产价值随之提升。深圳集中式公寓(非居改保与市场化合并观察)的资本化率约4.5%–6%,而成熟租赁住房REITs的年化现金流分派率约3%–3.5%。成熟资产以更低的分派率成交,通常对应更成熟的运营和更被认可的现金流稳定性。
集中式公寓资本增值逻辑图
注:资本化率与分派率口径不同,不可直接相减。
数据来源:行业访谈、已上市保租房REITs年报,世邦魏理仕战略顾问部整理
三条退出通道:大宗、机构间REITs、公募
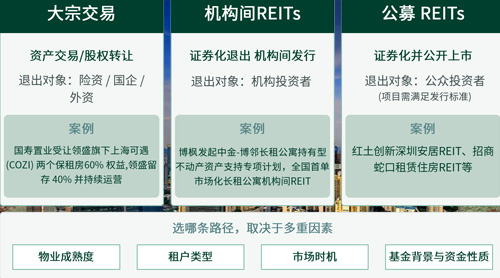
大宗、机构间REITs与公募REITs三条路径各有代表案例。资产在证券化退出之前,往往先以Pre-REITs完成培育,如景顺(Invesco)与自如合作设立的"星耀如景"平台即属此类,培育成熟后再对接公募或机构间退出。大宗交易方面,国寿置业受让领盛旗下上海两个可遇(COZI)保租房项目六成权益、领盛留存四成并继续运营,是“险资入场、外资部分退出”的典型结构。机构间REITs方面,博枫(Brookfield)发起的中金-博邻长租公寓持有型不动产资产支持专项计划以8亿元规模在上交所设立,为全国首单市场化长租公寓机构间REIT,底层为上海两处博邻行政公寓,吸引保险、理财、国资等十余家机构参与,实现外资持有资产的证券化退出与盘活。公募REITs方面,红土创新深圳安居、招商蛇口租赁住房两只REITs均已上市并持续分红,底层即为深圳保租房。选择哪条退出路径,取决于物业成熟度、资金性质与市场时机。
三条退出通道与代表案例
注:三条路径均为退出出口;Pre-REITs 是退出前的培育环节,故未列入。
数据来源:市场公开信息、行业访谈,世邦魏理仕战略顾问部整理
CBRE香港资本市场部:大宗交易通道的真实成交
据CBRE《教育新势能:房地产需求的新催化力量》(2026年9月),香港学生公寓等居住类资产的机构化需求持续升温。香港资本市场部在过去24个月完成30宗学生公寓/长租公寓大宗买卖、及11宗主租赁交易,合计逾80亿港元。印证政策利好后大宗交易的活跃度、以及CBRE在跨市场居住类大宗交易上的执行能力。
来 源: CBRE世邦魏理仕
编 辑:liuy