
过去几年,北京大宗交易市场里最值得琢磨的变化,不在写字楼,而在酒店类资产。
2023年四季度,北京威斯汀酒店完成股权交易:金茂集团出让、渤海润泽接手,77,945 ㎡、28.02 亿元、35,900 元/㎡——当年北京共 5 宗酒店成交、41.67 亿元,这一笔就占了 67%。
之后的两年冷得很彻底:2024 年只剩 2 宗、12.34 亿元,还都是法拍;2025 年,北京酒店大宗成交归零。
2026年,热度回来了。全国前三季度酒店成交 49 宗、169.7 亿元,超过此前任何一整年;北京前三季度落地 4 宗,笔数已超 2024 全年。
酒店赛道,正在进入新一轮活跃期。
01 全国:成交频次回到三年最高
酒店行业走过大规模新建周期后,市场主线已转向存量盘活。高力国际大宗成交数据库显示,酒店类资产成交明显放量:
2026年前三季度,全国酒店成交 49 宗、169.7 亿元,宗数与金额双双超过 2023(13 宗 89.9 亿)、2024(41 宗 123.1 亿)、2025(34 宗 98.7 亿)中任意一整年;
分季度节奏均衡:Q1 10 宗 48.8 亿、Q2 26 宗 76.5 亿、Q3 13 宗 44.4 亿;
酒店 REITs 稳步推进、土地续期新政落地,"买现金流"有了退出通道和政策托底。
政策托底:广州、上海工商业土地续期新政化解 10-20 年剩余年限物业的减值顾虑,中东等外资私募开始重新审视国内优质酒店。
02 北京:四年四段,量价走出 V 型
按实际用途为"酒店",2023至2026年前三季度,北京累计成交11宗、62.35亿元、约22.5万㎡,均价27,707元/㎡。
2023个案年:威斯汀一柱擎天,其余四宗1.5亿至5.7亿元,单笔平均2.8万㎡。
2024法拍年:佳龙酒店、美泉宫饭店两宗全部来自法拍,市场化交易几乎停摆。
2025断层年:全年零成交,买卖双方价格预期彻底背离。
2026回暖年:前三季度4宗8.34亿元,单笔体量降到3,548-13,395㎡,均价 26,098元/㎡ 与 2023 年基本持平——量在回升,价格没塌。
四年 11 宗完整清单(均为实际用途为酒店的成交):
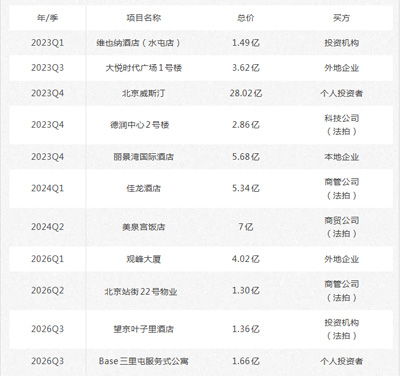
这11宗看下来,市场的脾气很清楚:
法拍是主要货源。5宗来自法拍或出险处置,2024年更是全部来自法拍——折价资产在持续释放;
买方换了一拨人。开发商、大机构在出让,地方实业、商管公司、科技公司和高净值买家在接手,决策快、出手干脆;
价格带集中在中小体量。剔除威斯汀,10宗全在1.3 亿至7亿元,朝阳占5 宗;
改造标的最吃香。4宗证载用途并非酒店,收购后改做酒店经营——存量盘活的机会型交易正在跑通。
03 为什么是现在?
现在是买方时间,但窗口有期限。
宗数回来了、金额没回到高点,买方还有谈判空间。不过法拍和出险供给出清完之后,折价标的会越来越少——这个窗口不会一直开着。
中小体量的流动性最好。
1.3亿至7亿元、改造完成、现金流看得见的标的,买卖双方预期差最小、成交最快。这类资产正在被市场重新定价。
挑标的就抓两条:客群和资本开支。
客源多元的酒店抗周期;刚完成翻新重装的免掉改造投入,即买即用。这两条决定了接过来之后好不好干。
接下来推荐这个标的,正好对上现在市场上买家的胃口:
王府井酒店:核心区流量型资产,客流确定性最强,适合看得长、拿得住的配置型资金。
04 王府井酒店
酒店位于王府井步行街,毗邻首都名胜古迹 步行可到达故宫博物院和天安门广场,地理位置优越
周边公共交通便捷:步行3分钟可抵地铁8号线金鱼胡同站 可便利换乘地铁1号线 、5号线 、6号线
周边医疗资源丰富:紧邻协和医院 、 北京同仁医院 、 北京医院等三甲医院
酒店于2022年全面翻新 硬件条件优异 配套设施齐全