
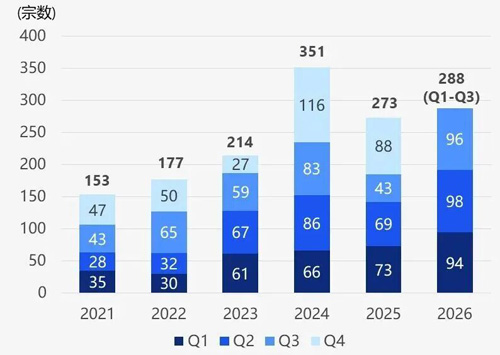
2026年三季度,全国房地产大宗交易录得成交393.2亿元、96宗;前三季度累计成交1,602.1亿元、288宗,成交宗数与总金额均已超越2025年全年水平。
支撑本轮活跃度回升的,是单笔均值的持续下移——三季度单笔平均成交仅4.1亿元,5亿元以下标的占全部成交的80%。小额标的构成市场的绝对基本盘,也意味着当前的回暖更多来自成交“广度”的修复,而非“深度”的确认。这一结构特征,是理解本季度所有结构性变化的起点。
01 全国商业地产大宗交易
2021-2026Q3成交走势
成交金额
前三季度1,602.1亿元、288宗的双双超越,标志着市场已完成由“缩量观望”向“增量试探”的切换;但金额端的修复明显滞后于宗数端,价格仍在寻找新的均衡点。
02 全国商业地产大宗交易
单笔成交金额分档占比
宗数占比
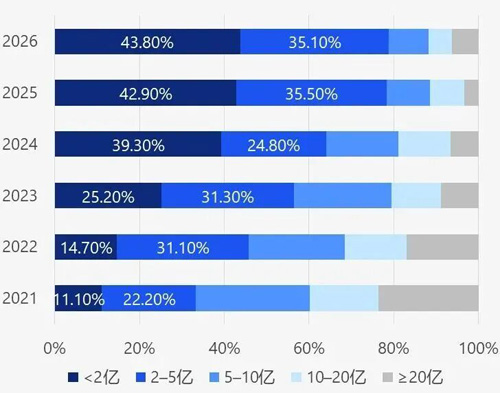
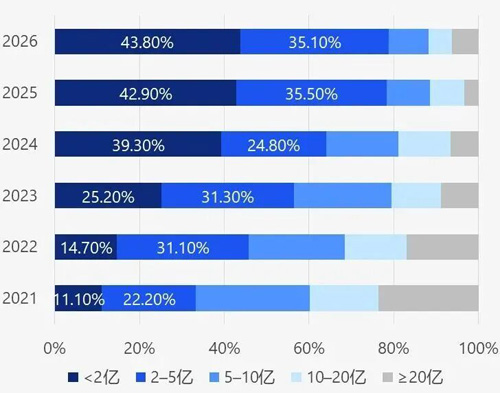
宗数占比:5亿元以下已确立市场绝对主体地位。其宗数占比自2021年的33.3%一路攀升至2026年的78.8%——即近八成交易属于5亿元以下的小体量标的;其中2亿元以下档位扩张最为迅猛,占比由11.1%跃升至43.8%。
金额占比
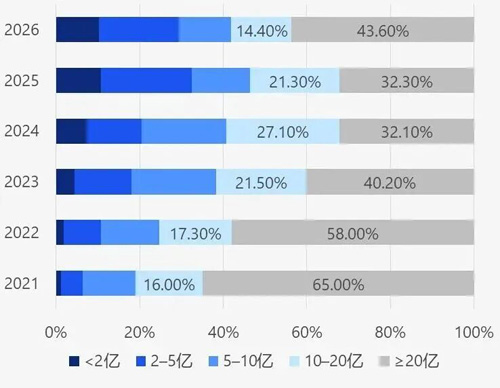
金额占比:20亿元以上大单开始反弹。该档位金额贡献自2021年的65.0%高点连续四年回落至2025年的32.3%后,于2026年反弹至43.6%。宗数向小额集中、金额向大单回归的双向运动,构成本年度最值得关注的资金结构变化。
03 全国商业地产大宗交易
物业类型分析
2026Q3各物业类型交易额占比
(按实际用途)
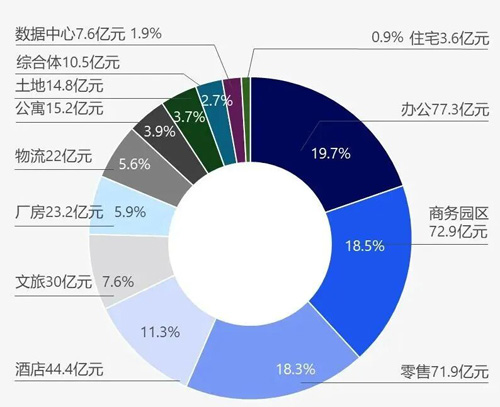
办公物业以77.3亿元领跑,为当季成交金额最大的品类。
商务园区录得72.9亿元,复苏态势明确,需求端主要来自企业自用与国企存量资产盘活两股力量。
零售以71.9亿元继续稳居机构资产配置的核心赛道;酒店与文旅分别贡献约44.4亿元和30.0亿元——基本面向好的长期预期,正在转化为真金白银的资本流入。
04 全国商业地产大宗交易
买家类型分析
2026Q3买家内资外资占比
2026Q3买家类型分析
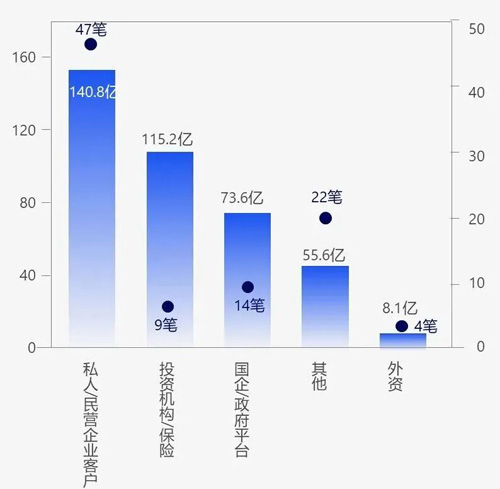
民营企业客户—140.8亿元/47笔
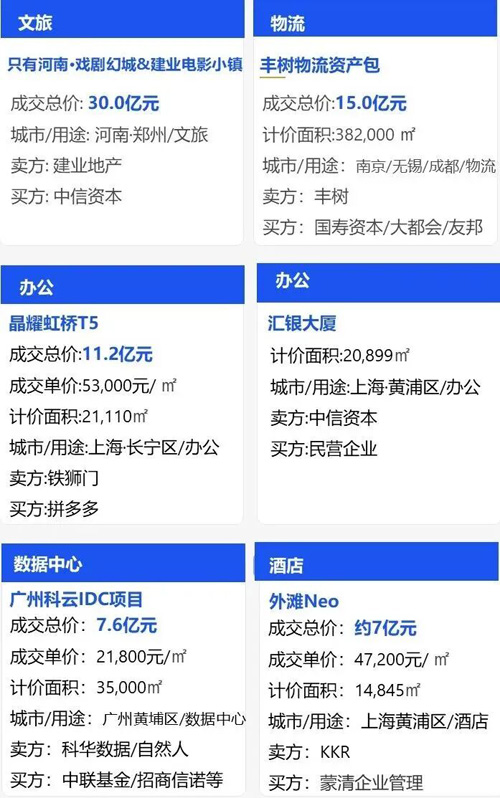
民营企业是成交宗数的绝对主力,交易集中于4亿元以下的中小自用型办公、园区及酒店资产。在大额端,拼多多购入晶耀虹桥T5、协通集团收购汇银大厦两笔交易,印证了民营企业基于自用与资产配置双重动机、积极承接核心城市优质载体的趋势。民营企业已由此前的“补位者”,转变为部分核心资产的关键定价方。
投资机构与保险—115.2亿元/9笔
机构与险资是本季大额成交的核心撬动力。中信资本收购“只有河南·戏剧幻城”及建业电影小镇、太保购入金地华东工业园区资产包、国寿资本与丰树联合设立物流基金——正是这几笔交易,撑起了本季15亿元以上超大单的成交规模。其意义不止于金额本身,更在于长线配置型资金已开始为存量资产重新定价。
国有/政府平台—73.6亿元/14笔
以越秀系(云谷、智谷产业园及毕节酒店)及广州造纸收购南沙国际金融中心为代表,其角色更多体现为区域资产整合、协助企业资产出表等关联交易职能,市场化定价属性相对有限。
05 城市与区域分析
2026Q3全国各城市大宗成交金额占比
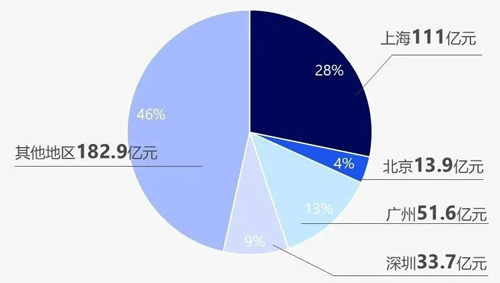
一线城市内部分化显着:上海以25宗、111.0亿元居首。
北京当季明显偏弱,6宗、13.9亿元,全季无10亿元以上大单,成交以公寓、零售、酒店等中小标的为主。
广州单笔体量大,6宗即录得51.6亿元,以南沙国际金融中心、云谷/智谷产业园等国企出表交易为主。
深圳12宗、33.7亿元,宗数密集但单笔偏小。
其他城市合计47宗、182.9亿元,占比46.5%,构成本季最大成交板块,其中包含河南“只有河南·戏剧幻城”、江苏9宗共21.1亿元、浙江8宗共17.0亿元等。
上海大宗交易市场
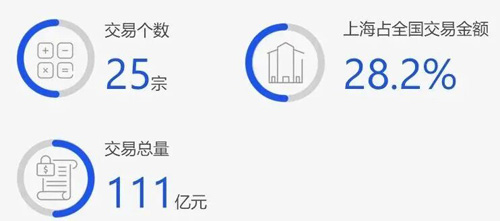
2026年三季度上海大宗交易延续“办公占比高、民营买家主导”的格局。
买家结构上,私人/民营企业是最活跃力量,17宗、成交67.5亿元,占比60.8%:一部分出于投资及资产配置目的,如汇银大厦、外滩Neo、北外滩金辉索菲特酒店等市中心办公与酒店交易;另一部分则源于科技/产业企业的自用需求,拼多多拿下晶耀虹桥T5,灿芯半导体、东芯股份、乔路铭等自用型产业买家持续进场,共同印证了市场对上海“总部自用+研发载体”的刚性需求。
物业类型上,办公13宗、50.2亿元,占比45.2%,几近半壁江山;商务园区2宗、21.4亿元;酒店2宗、19.9亿元。
公寓本季交易清淡,主要归因于市场可售公寓项目供给有限。
北京大宗交易市场
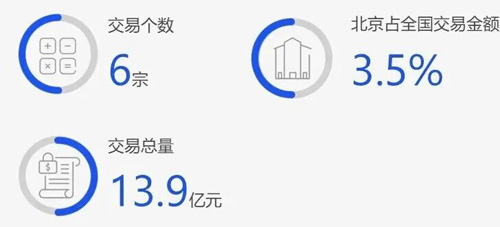
2026年三季度,北京大宗交易整体呈"公寓、酒店、商业为主、机构资金缺位"的特征。
买家结构上,私人/民营企业是唯一活跃力量,5宗、成交8.2亿元、占比59.0%,标的集中于三里屯Base服务式公寓、前门大街商业物业、望京叶子里酒店等酒店/公寓及商业项目,买家高度分散且单体化;国企/政府平台仅首程控股一家收购首钢璟悦长安公寓项目,单笔即贡献41.0%的份额并成为本季最大标的。这一格局清晰反映出机构资金对本季北京资产的配置意愿正在收缩。
物业类型上,成交集中于公寓、零售、酒店三类(各2宗),其中公寓以7.0亿元、50.6%领跑,零售3.9亿元,酒店3.0亿元;而办公、商务园区、综合体等核心商办资产全季零成交。
金额梯度上,本季无10亿元以上大单,最高单笔仅5.7亿元(首钢璟悦长安),其余5宗均落在1—5亿元区间(合计8.2亿元、占比59.0%)。整体处于“中小单撑盘、缺乏标杆交易”的低活跃状态。
深圳和广州
大宗交易市场
深圳成交数据
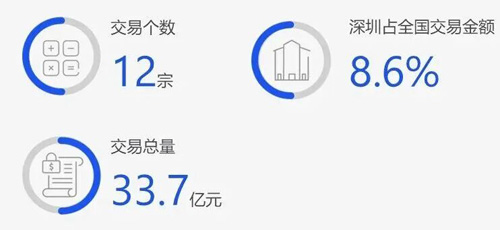
三季度,深圳大宗交易呈现“民营资本与产业资本双引擎”特征。
买家结构上,私人/民营企业收购占比达88.2%,包括中洲控股(龙华综合体3.5亿元)、太古城、康美思数码城等投资性交易;美的集团联合地方国资平台以13.1亿元收购科陆智慧能源产业园,成为“产业资本+国有资本”联手为企业纾困的代表案例。与之对照,国企/政府平台(1.6亿元、4.6%)与基金/资管(1.5亿元、4.5%)近乎边缘化——深圳由此成为本季四大一线城市中私人/民营企业收购占比最高的市场。
物业类型上,商务园区以16.4亿元、48.5%居首,零售、住宅、综合体、办公、物流、厂房各类近乎平分秋色。
金额梯度上,1—5亿元中小单为绝对主体,8宗、17.8亿元、占比52.6%;10亿元以上仅科陆1宗,13.1亿元、占比38.7%。
广州成交数据
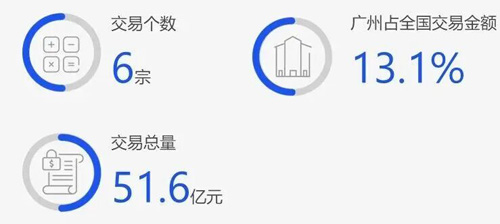
三季度,广州大宗交易整体呈"国资平台主导、园区办公大单集中、算力资产崭露头角"的特征。
买家结构上,国企/政府平台一家独大,3宗、39.9亿元、占比77.4%——广州造纸集团接盘南沙国际金融中心、越秀智造一次性打包云谷与智谷两大产业园,构成本季绝对主力;基金/资管机构方面,仅中联基金与招商信诺联合拿下广州科云IDC,7.6亿元、占比14.8%。本季买家组合呈现典型的“地方政府+国资平台”结构。
物业类型上,商务园区(20.6亿元、39.9%)与办公(20.4亿元、39.6%)双主导,合计近八成;数据中心作为特色品类贡献7.6亿元、14.8%;零售3.0亿元。
金额梯度上,大单集中度极高:10亿元以上2宗即贡献30.2亿元、占比58.5%,5—10亿元2宗再添17.4亿元、占比33.6%,两者合计逾92%。全季成交由少数几笔国资大额交易定盘,交易结构高度头部化。
其他地区
大宗交易市场
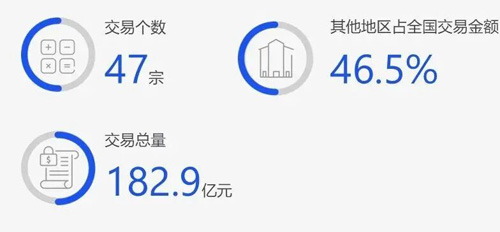
三季度,除北上广深外的其他城市大宗交易构成全国最大成交板块,整体呈现“基金撬动文旅资产包大单”的特征。
买家结构上,基金/资管/投资机构以7宗、84.1亿元、占比45.9%拔得头筹,其中中信资本以30亿元拿下河南戏剧幻城、PAG联合京东腾讯等收购万达泉州与大明宫两座广场,这些标志性交易充分体现了市场化资本对文旅及存量商业资产包的整合偏好;私人/民营企业47.5亿元、占比26.0%;国企/政府平台19.9亿元、占比10.9%。
物业类型上,零售49.7亿元、文旅30.0亿元与综合体7.0亿元合计近半,酒店、物流、厂房、土地则均衡分布于10%—12%之间,办公占比极低(3.5亿元、1.9%)——下沉市场的成交重心是文旅消费、产业载体与不良资产,而非核心写字楼。
金额梯度呈典型双层结构:10亿元以上大单4宗即贡献79.2亿元、占比43.3%;1—5亿元中小散单多达40宗、87.5亿元、占比47.8%。“头部大单定盘、中小散单铺底”的格局,与一线城市以核心商办为主的成交结构形成鲜明互补。
成交代表案例
07 总结
总体
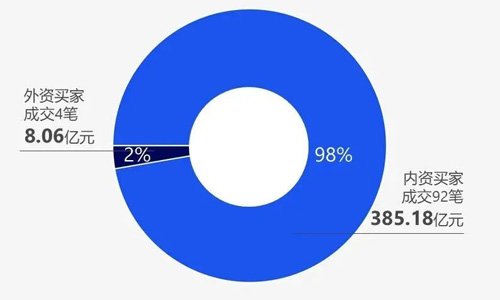
2026年三季度,全国大宗成交96宗、总成交额393.2亿元,成交总额比第二季度回落,宗数与上季基本持平;交投保持活跃,市场由内资绝对主导,外资参与度仍处于低位。
城市格局
上海以111亿元稳居一线城市首位,办公绝对主导;北京宗数金额双低、核心资产静默;广州深圳分别由国资和民企占主导,其他非一线城市合计成交182.9 亿元、占比近半,文旅与资产包大单成为主要增量来源。
买家结构
私人/民营企业以47宗、140.8亿元最为活跃,单笔以中小自用型标的为主;投资机构与保险虽仅9宗,却以115.2亿元主导资产包大单交易,长线配置型资金成为大单定价主力;国企/政府平台14宗、73.6亿元承接园区与办公大体量标的;其他买家22宗、55.6 亿元,外资4宗、8.1亿元,参与度仍处低位。
交易特征
三季度成交呈现典型的“哑铃型”结构:一端是文旅、商业、物流、园区四类资产以资产包形式集中打包出售,10亿元以上大单贡献超四成金额,由头部长线资本为市场定盘;另一端是下沉市场中小散单海量铺开,以数量支撑成交广度。一线城市之间的结构分化亦进一步拉大。这种“头部定盘、长尾铺底”的哑铃形态,是理解本季成交宗数得以维持、而单笔金额持续下移的关键——流动性的修复,正从长尾端开始。
来 源: 高力国际