
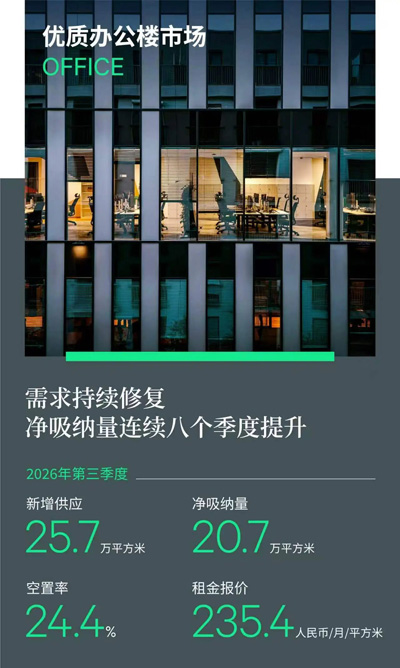
2026年第三季度,上海办公楼市场迎来3个新项目入市,分别为静安新中心、高尚领域T1以及云际尚浦B塔,合计新增供应约25.7万平方米,规模与上季度基本持平。年初至今,全市累计新增供应已接近100万平方米。
需求端持续保持活跃,新设立及扩租需求占比达38%,连续两个季度维持在三成以上。市场需求进一步向优质项目集中,甲级及超甲级办公楼展现较强韧性,而部分乙级办公楼去化表现相对平稳。在此带动下,全市净吸纳量录得20.7万平方米,环比增长23%,全市空置率自去年以来首次实现环比下降,较上季度回落0.1个百分点至24.4%。
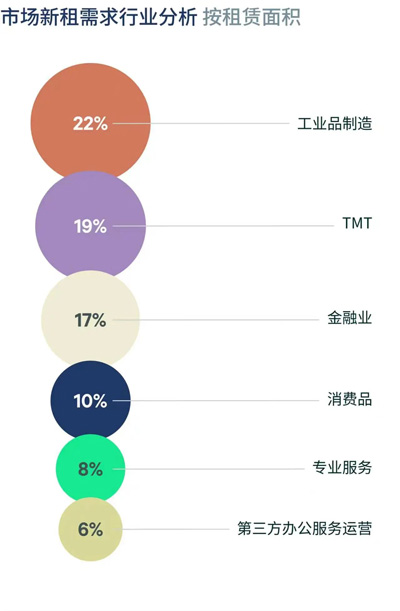
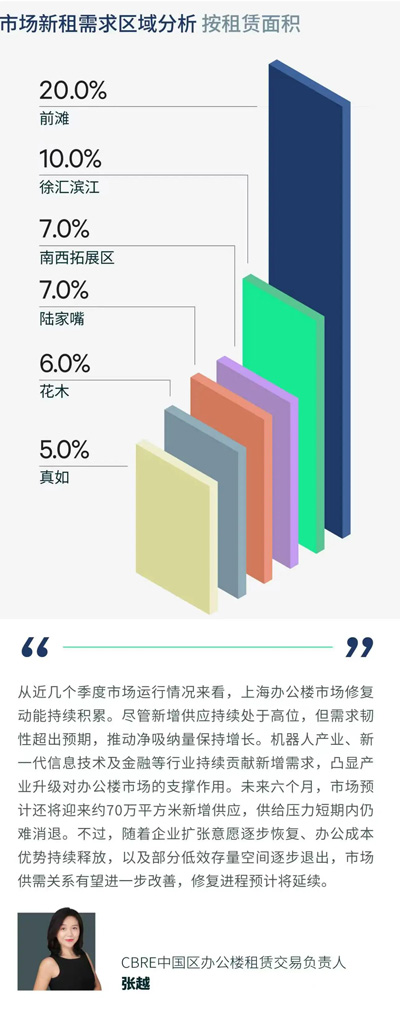
从行业需求结构来看,工业品制造业以22%的占比居各行业首位,主要受机器人产业链企业持续扩张带动,需求集中分布于前滩、徐汇滨江等滨江商务区。TMT行业占比达19%,位列第二,其中系统解决方案类企业成交活跃,占TMT行业需求总量约四分之一。与此同时,游戏、电商、AI/芯片及互联网企业等细分领域均录得整层及以上规模成交。徐汇滨江成为本季度TMT企业最青睐的选址区域;金融业需求位居第三,占比17%,证券机构的整合搬迁及新设需求在本季度占比最高,基金次之;消费品行业占比10%,位居第四,九成以上交易为搬迁需求,主要活跃在南京西路、南京西路拓展区、四川北路等板块。
租金方面,截至三季度末,全市租金报价环比下降0.6%至每月每平方米235.4元,有效租金环比下降0.8%至156.5元,跌幅较上季度分别收窄0.6和1.5个百分点。整体来看,市场仍处于“以价换量”阶段,但部分指标已释放出边际改善信号。未来市场走势仍需保持审慎乐观,一方面需持续观察当前需求复苏能否延续,另一方面也需关注楼宇分化对市场竞争及租金表现带来的影响。
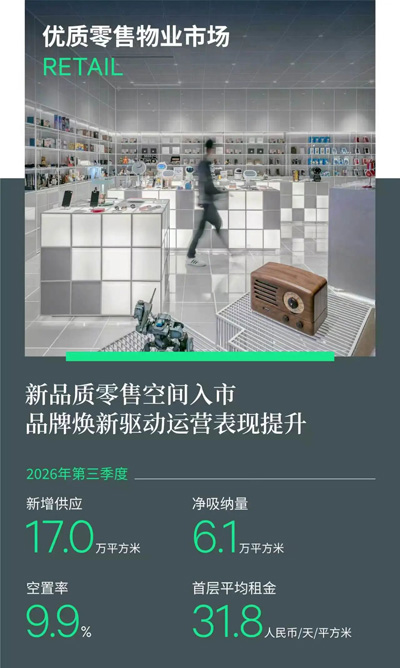
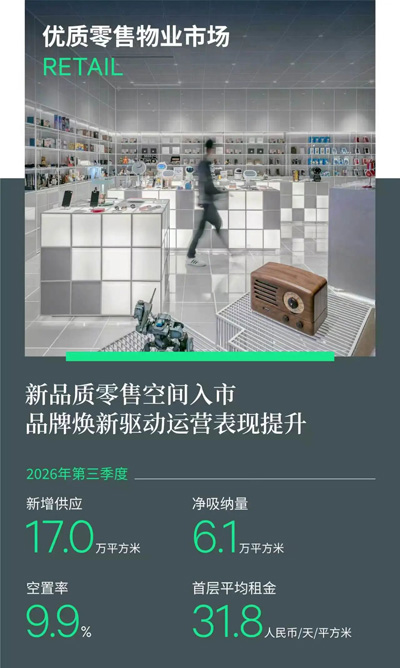
2026年第三季度,上海零售物业市场迎来徐家汇国贸中心三期、恒隆广场三期及美罗滨江三个新项目入市,新增供应总计约17万平方米。新项目聚焦夜间消费、高端生活方式及复合型消费场景,进一步丰富区域商业供给,并为核心及次级商圈注入新的市场活力。
由于部分新增项目仍处于分批开业及招商阶段,全市净吸纳量录得6.1万平方米,空置率环比上升0.7个百分点至9.9%。核心商圈项目则持续推进品牌调改与业态焕新。受新增供应及市场竞争影响,全市首层平均租金环比下降0.7%,至每天每平方米31.8元。
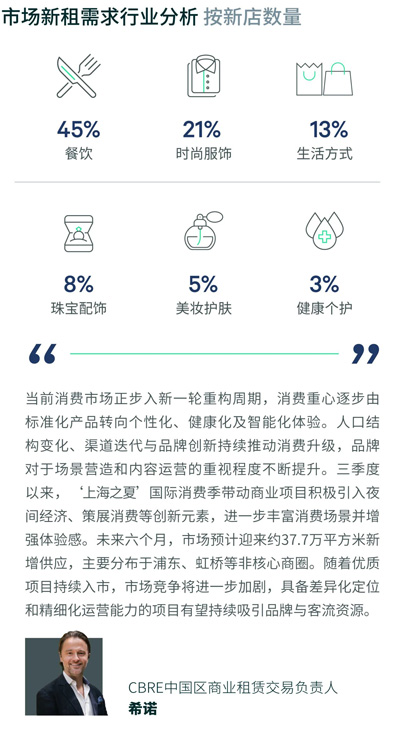
需求方面,零售业态需求占比达49.7%,持续发挥市场主导作用。其中,服饰品类以21%的占比位居首位,潮流服饰及设计师品牌扩张活跃。W.management于环贸iapm 商场及合生汇开设新店,Stuart Weitzman于恒隆广场开出全新旗舰店,COS及WEANCHEAM亦分别落址港汇恒隆广场和新天地时尚。玩具礼品品类保持较高热度,占比13.1%,POP MART、Finding Unicorn及Fuggler等品牌持续拓展核心及新兴商圈布局。
餐饮品类需求占比达45%,位列第二。其中,新式茶饮、中式正餐及亚洲料理表现活跃,寿司郎等品牌持续拓店;甜品烘焙品牌亦加快布局,Mister Donut、DRUNK BAKER等陆续进驻核心及次级商圈,进一步丰富消费业态。
2026年第三季度,上海仓储物流市场录得两个新项目入市,合计新增供应约24.3万平方米,分别为京东上海松江智能产业园及嘉民青浦华新快递物流装备智造产业园。
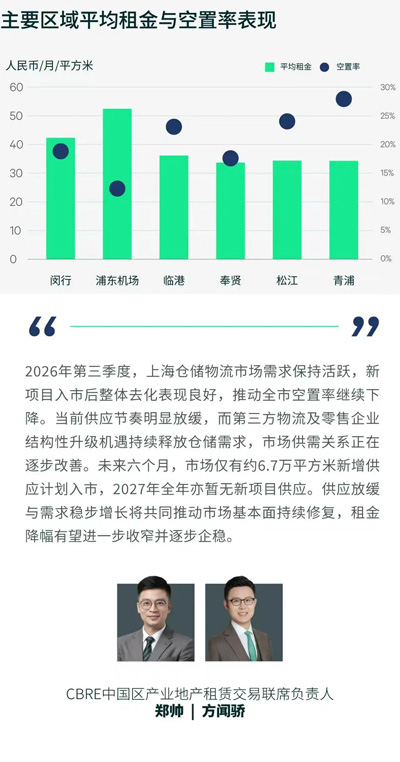
三季度市场需求保持活跃,全市录得24.6万平方米净吸纳量,较上季度接近翻番,为年内新高,市场去化动能进一步增强。分区域来看,松江、金山和青浦是本季度主要的去化贡献区域。松江承接了供应链物流、快递及云仓类第三方物流企业需求;青浦则受批发零售相关企业的扩租和新租需求带动,实现持续去化。浦东机场受部分大型租户整合影响,短期内录得负吸纳。全市空置率环比下降0.5个百分点至22.1%,整体供需关系继续改善。其中,嘉定、青浦和金山空置率高于25%;普陀、宝山和外高桥空置率低于15%。
新租需求主要来自第三方物流、电商及批发零售行业,持续为市场去化提供支撑。第三方物流仍为市场主力,占本季度整体成交面积约40%,其中供应链管理、合同物流、快递及零担物流企业表现活跃。批发与零售行业今年持续活跃,包括社区零售、即时配送及仓配服务相关企业持续释放需求,此外,消费品企业贡献了多宗新租和续租成交。
租金方面,全市平均租金环比下降1.2%至每天每平方米1.14元,环比跌幅持续收窄,进入筑底阶段。子市场层面,松江受新项目入市影响存量项目租金报价有所下浮;普陀项目续约租金高于板块平均,其余子市场租金报价稳定。
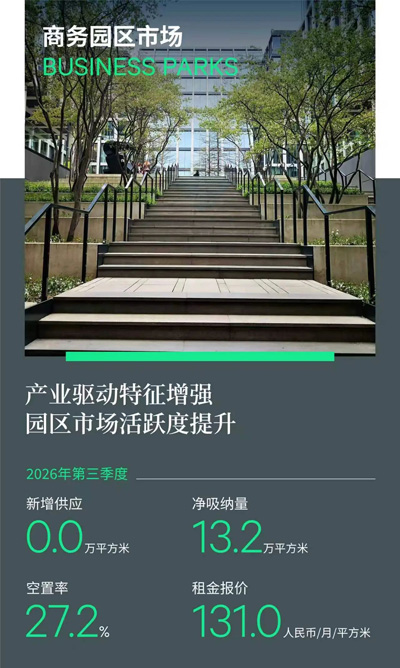
三季度园区市场无新增供应。需求持续修复带动净吸纳量录得约13.2万平方米,空置率环比小幅回落至27.2%;
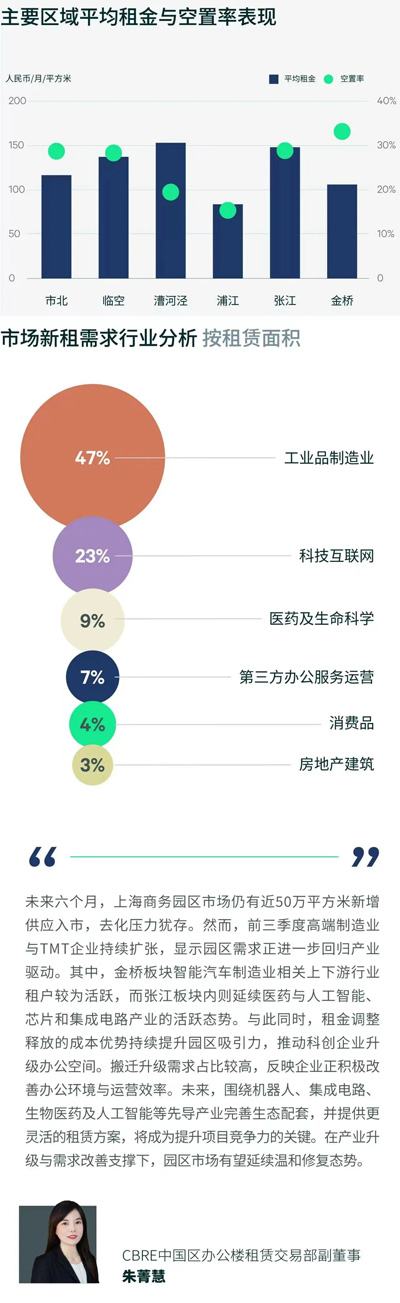
从行业需求结构来看,制造业需求占比升至47%,位居各行业首位。其中,以人形机器人为代表的高端制造企业持续扩张,推动行业需求进一步释放。TMT 以 22.5% 位列第二,其中芯片及半导体企业最为活跃,人工智能、电商及软件研发需求保持增长。医药与生命科学贡献 8.5%,成交主要集中于张江和金桥;第三方办公占比 7.4%。随着具身智能、人形机器人等产业政策持续落地,产业园区需求进一步向先进制造与科技创新领域集聚,为市场活跃度提供持续支撑。
对比各子市场的表现,御桥、张江与金桥三大板块合计贡献75.1%的成交面积,分别录得40.5%、19.8%和14.8%。其中御桥受御桥智慧谷内智元机器人、大疆等企业大额成交带动表现突出,一跃成为本季度最热板块;张江仍是全市成交笔数最多的板块,芯片半导体与生物医药企业的搬迁需求构成主要支撑;金桥承接一批TMT企业的跨园区迁移。临空板块受电商企业搬迁成交带动。从交易结构来看,按成交笔数,搬迁是最主流的交易类型,占笔数63.8%,中小规模“降本+升级”式迁移占据主导;新设占比19.0%、扩张占比17.2%。租赁市场延续“以价换量”格局,平均报价和有效租金分别环比下降1.6%和0.6%,成本优势进一步显现,推动企业办公升级及搬迁需求释放。
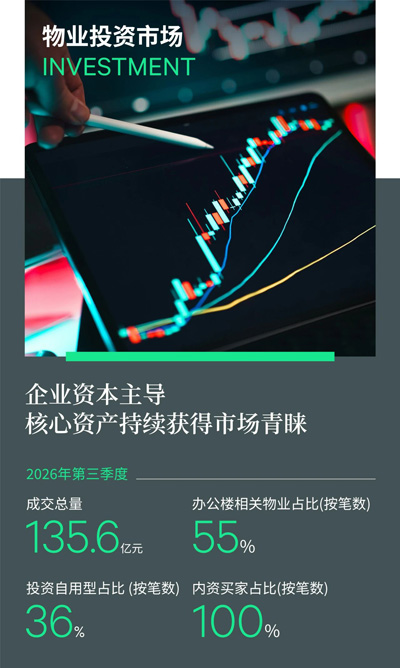
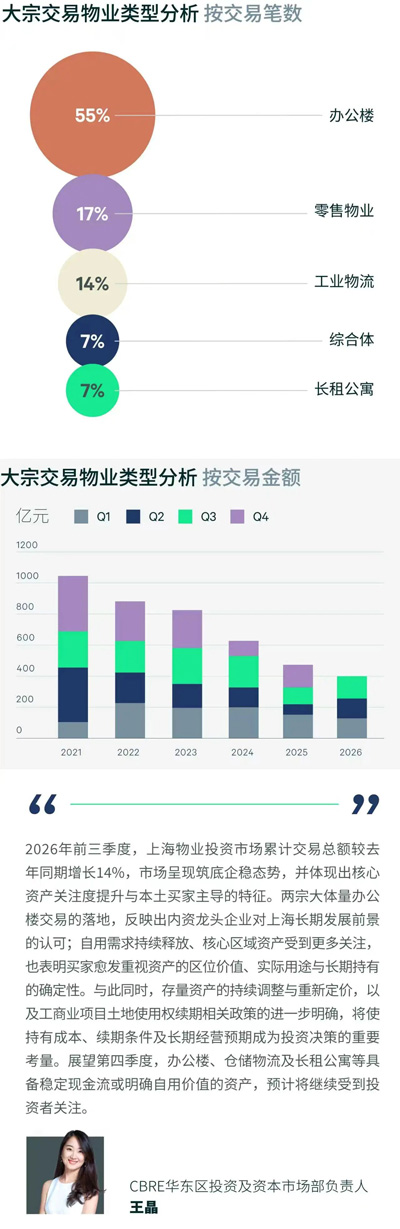
2026年三季度,上海物业投资市场共录得29笔交易,交易总额约135.6亿元,环比微增0.6%、同比大幅增长13.5%。投资型交易金额占比60%,核心区位资产持续获得市场青睐。
办公楼物业交易活跃度稳居首位,交易笔数占比55%、金额占比更高达81%。自用购置与投资布局并进,内资互联网巨头频频布局滨江板块,半导体与新能源头部企业积极扩充自用办公空间,超六成办公标的聚焦于中环内区域,企业对上海核心地段优质资产长期价值的坚定信心持续得到验证。零售物业与产业地产交易笔数分别占比17%和14%,均以小额成交为主,存量改造与专业运营仍是其价值释放的主线。与此同时,长租公寓板块贡献7%的交易份额,地产基金携手险资再度入场布局,机构化租赁住房正成为资金追逐的确定性赛道。
企业资本主导格局进一步强化。企业买家以82%的交易金额占比一家独大,其中过半资金具备投资属性。个人投资者占比约6%,以大窑汽水创始人收购外滩NEO为代表,高净值人群对核心板块小体量优质资产的配置意愿持续提升。机构投资者与地产基金本季交易金额占比约5%,整体仍显审慎;地产公司参与度亦较为有限。此外,法拍交易金额占比回落至3%,困境资产出清高峰已过。
来 源: CBRE世邦魏理仕